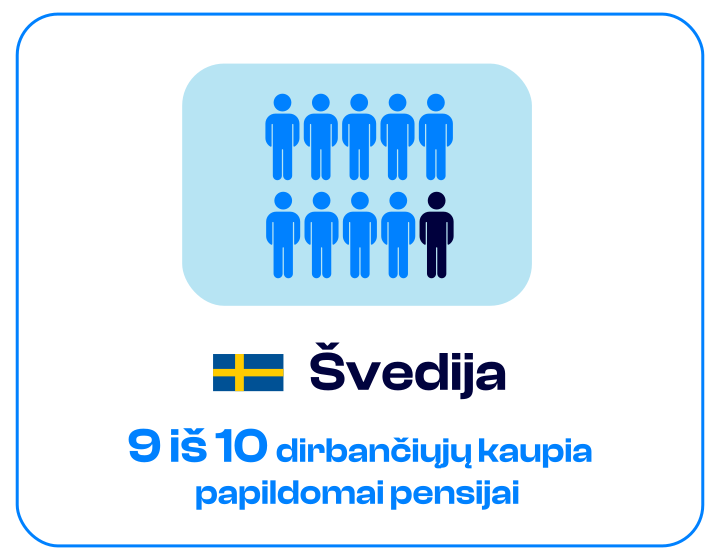
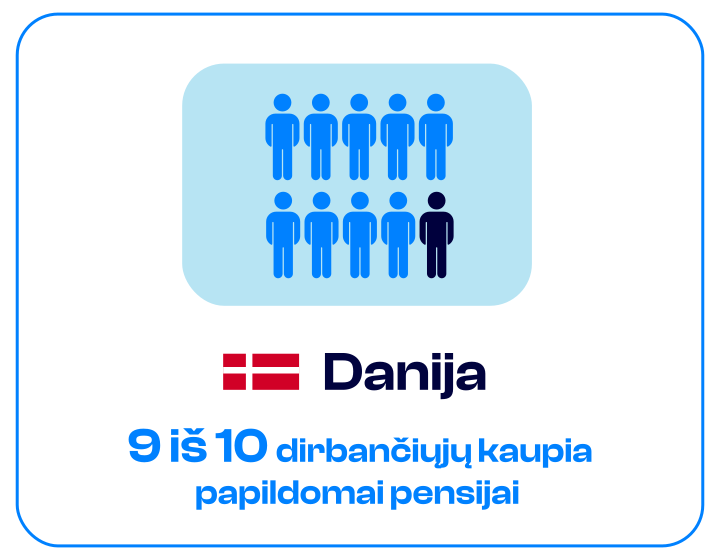
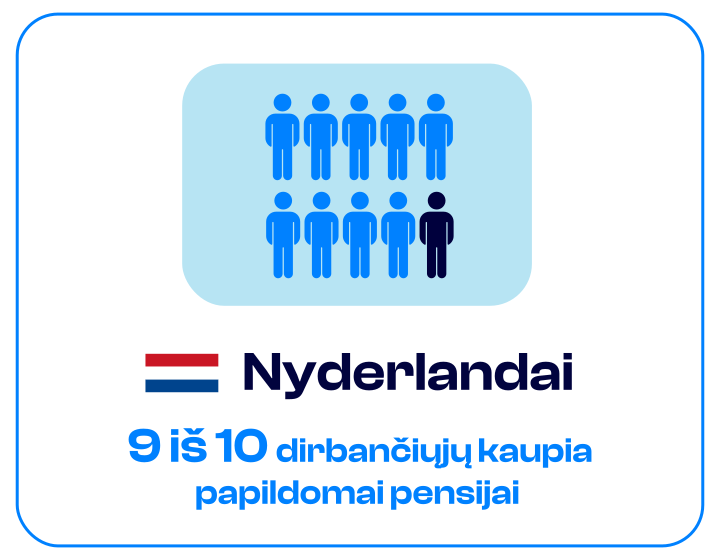
Ką renkasi žinomi žmonės Lietuvoje?
Didžiausia klaida – manyti, kad už mūsų finansinę ateitį atsakinga tik valstybė. II pensijų pakopa gali būti viena iš dėlionės dalių, padedančių susikurti orų gyvenimą pensijoje. Ji ypač tinka tiems, kurie nori paprasto, daug laiko ir finansinių žinių nereikalaujančio sprendimo kaupti savo ateičiai.
Laura Žičkė
Edukacinės platformos „Moterys investuoja” įkūrėja
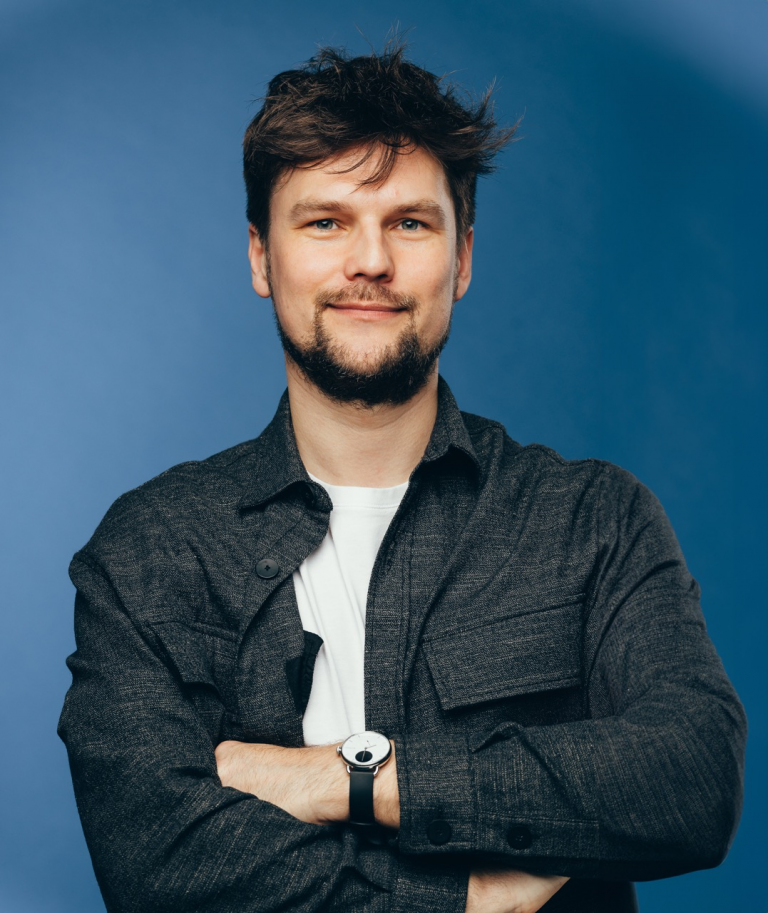
„Antroje pakopoje kaupiu ir nusprendžiau likti kaupti. Dirbu sau, todėl gerai žinau, kaip lengva finansinius sprendimus atidėti „vėlesniam laikui“ – atrodo, kad pats investuosi, kai bus ramesnis mėnuo, bet realybėje pinigai dažnai nueina darbams, projektams ar tiesiog gyvenimui. Fondo grąža man svarbi, bet II pakopoje veikia ir kiti dalykai: valstybės paskata, palankesnis išmokų apmokestinimas ir automatika. Man nereikia kiekvieną mėnesį iš naujo įrodinėti, kad esu drausmingas investuotojas – kaupimas tiesiog vyksta. Man atrodo, kad senatvėje būsiu dėkingas sau už tai, kad dabar nepaleidau sistemos, kuri tyliai dirba mano ateičiai.“
Linas Marcišauskas
Fotografas, vaizdo dienoraščių kūrėjas
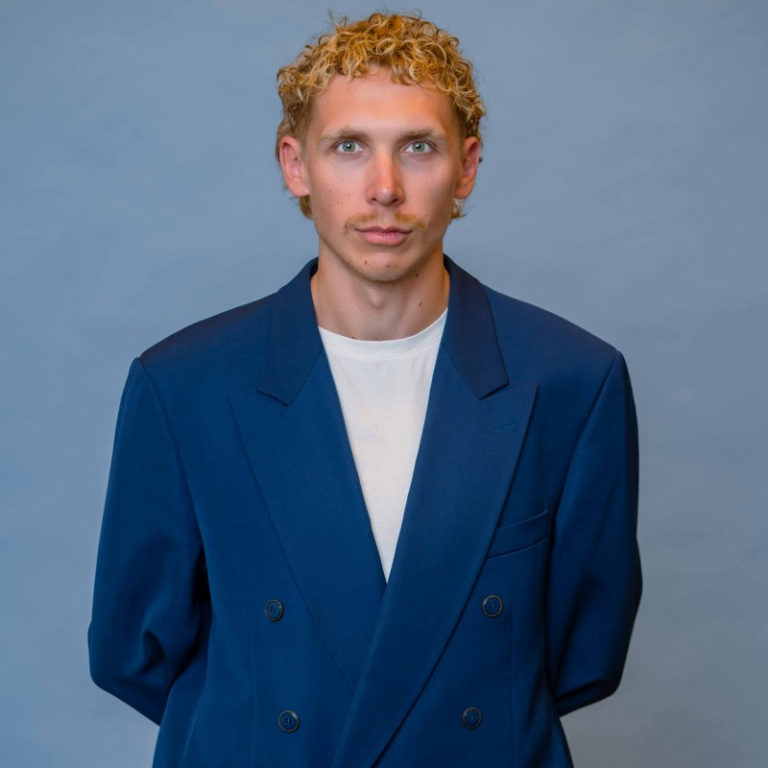
Iš II pensijų pakopos nesitraukiu, nes man tai yra ilgalaikis sprendimas, o ne trumpalaikė emocija. Pats reguliariai investuoju kiekvieną mėnesį, todėl į kaupimą žiūriu sąmoningai. II pakopa man atrodo labai logiškas papildomas įrankis – prie mano kaupimo prisideda valstybė, o pats procesas vyksta paprastai ir nereikalauja nuolatinio investicinių sprendimų valdymo. Senatvėje aš noriu ne grašius skaičiuoti, o su kemperiu važinėti po pasaulį, todėl apie tai galvoti pradėjau jau dabar.
Domantas Katelė
Politinio turinio kūrėjas
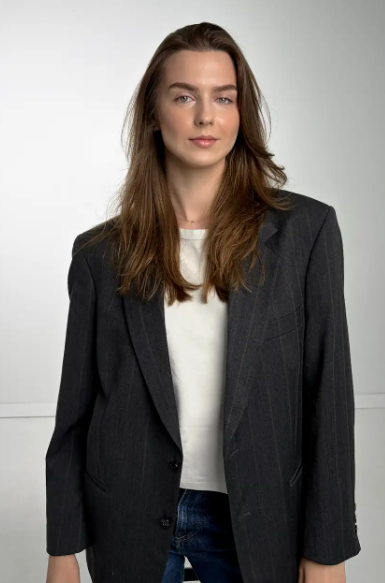
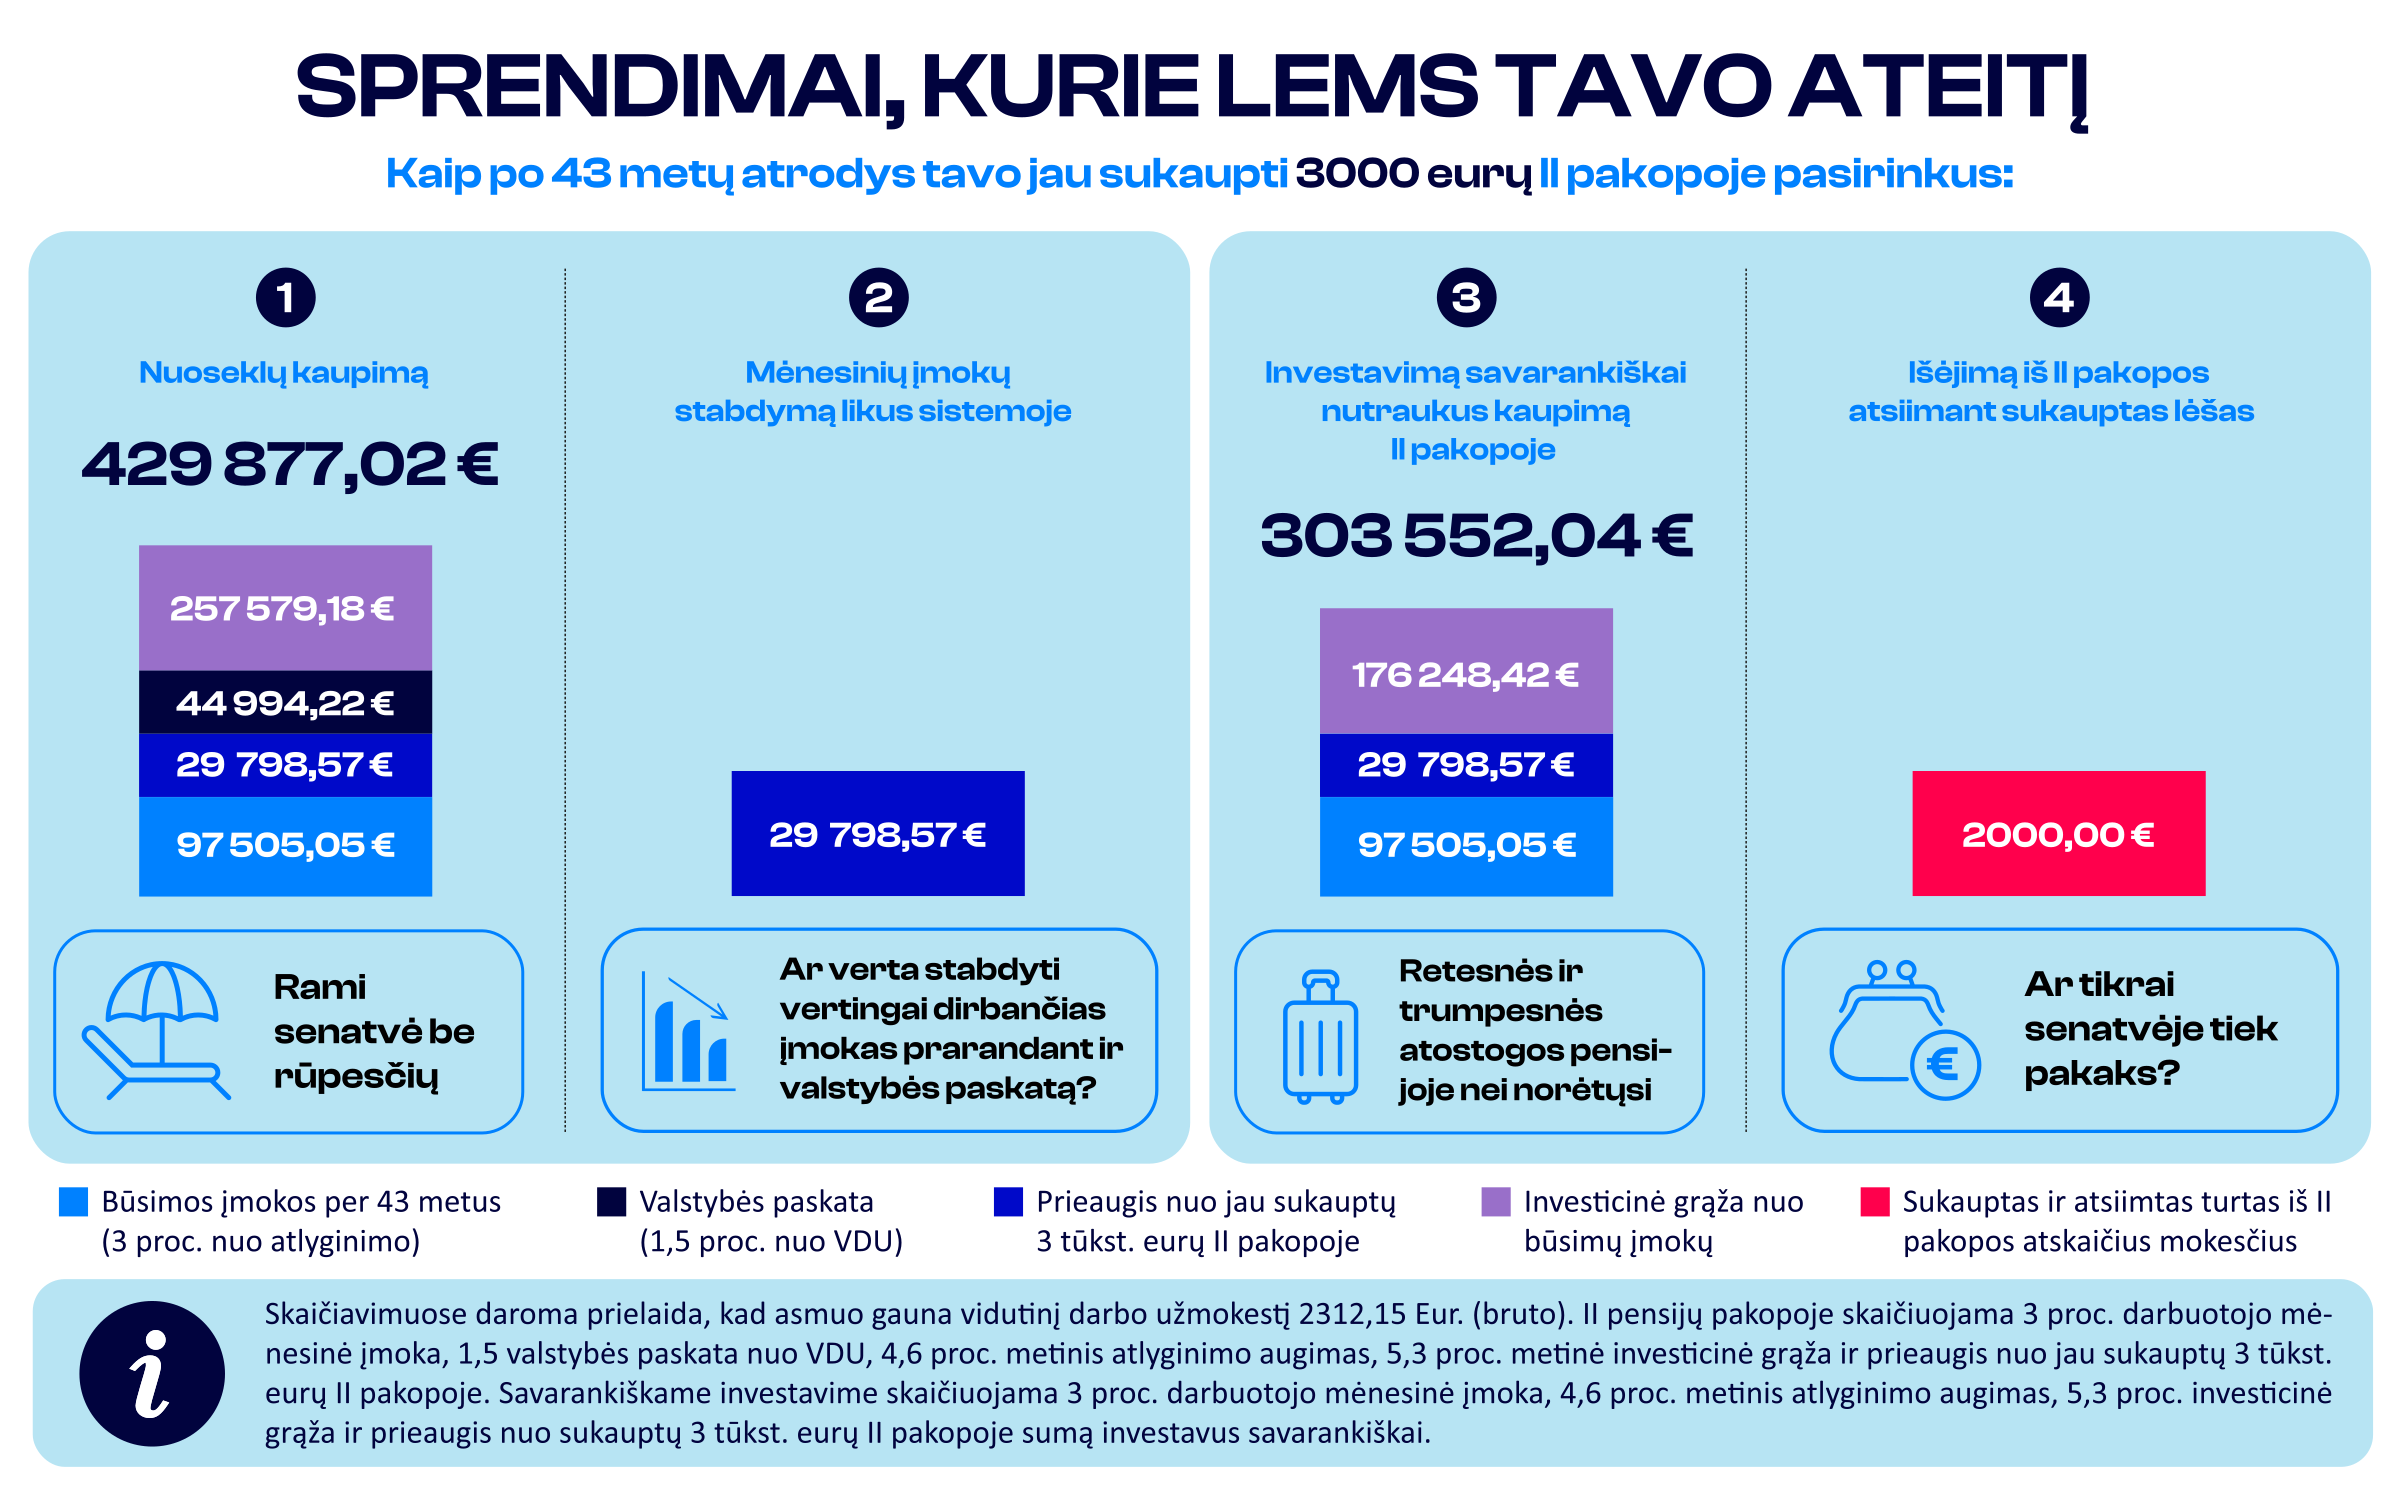
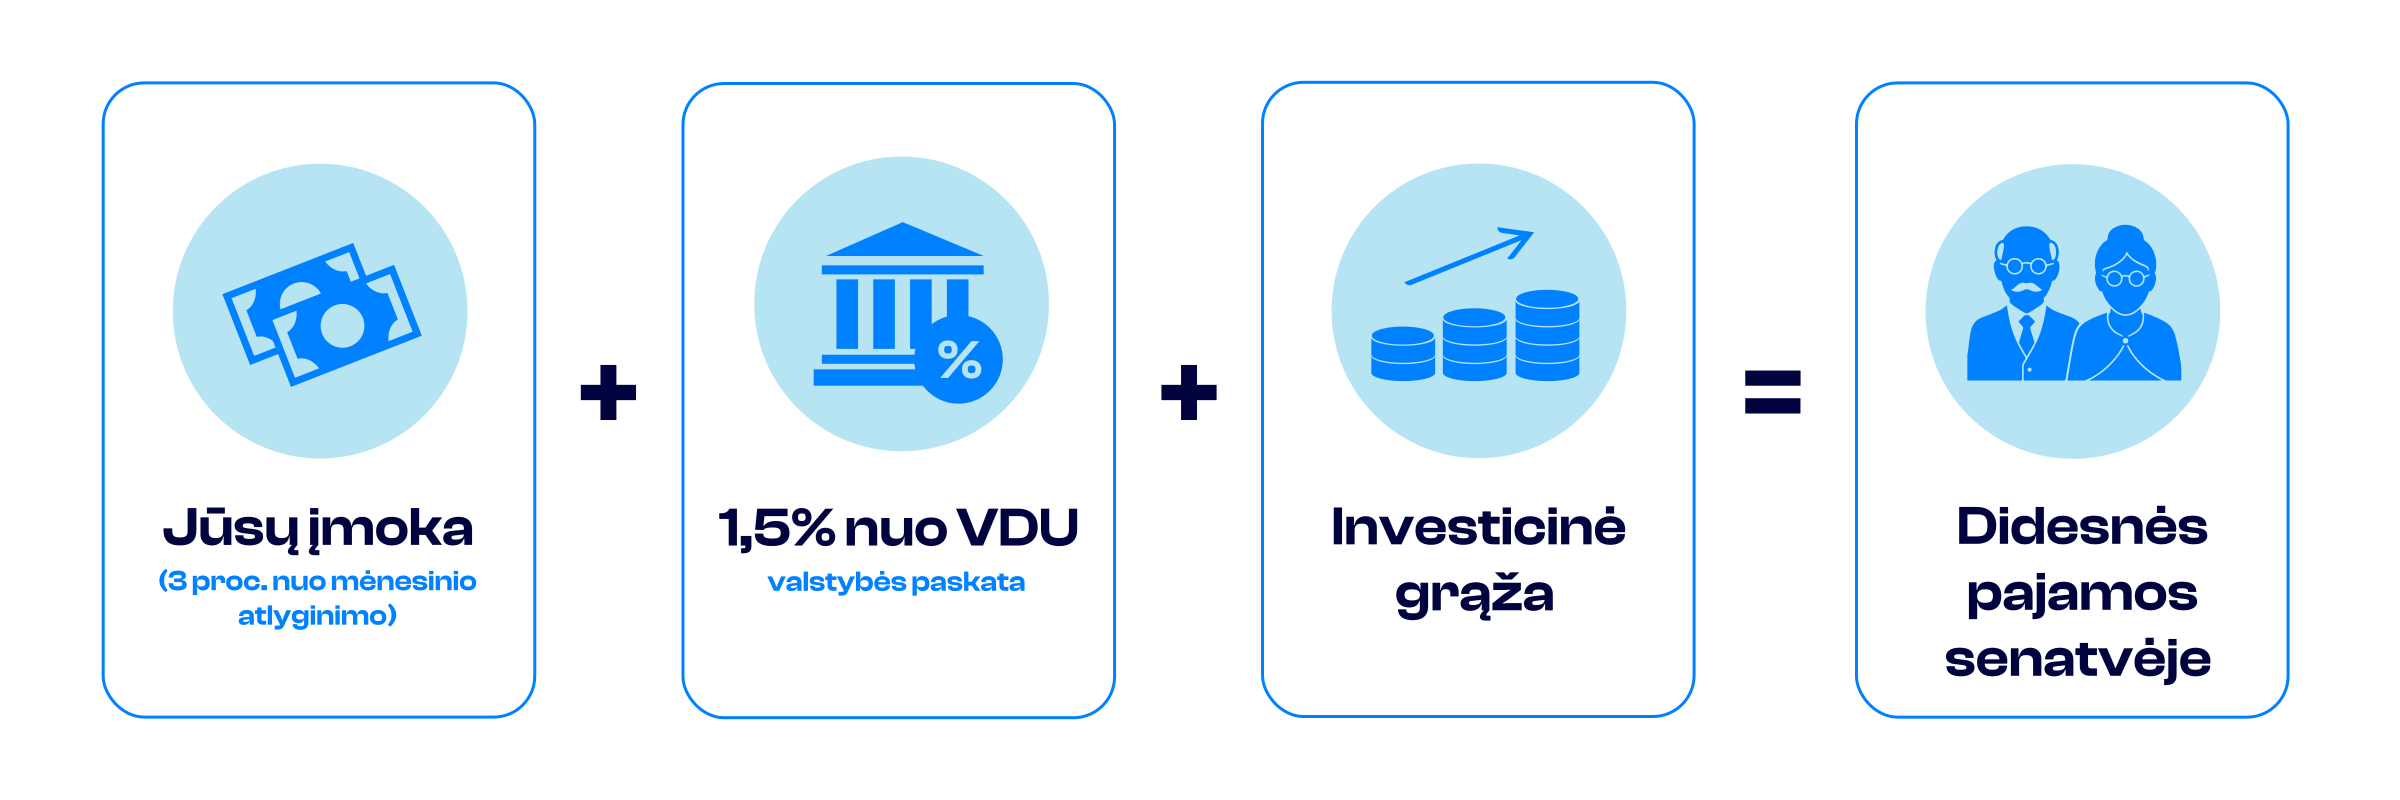
Mano požiūris paprastas: II pensijų pakopa yra ypač naudinga tiems, kurie patys neinvestuoja ir neturi didelės finansinės disciplinos ar ateities planų. Į sąskaitą papildomai pervedama valstybės subsidija, priklausanti nuo šalies vidutinio darbo užmokesčio (VDU), o standartiškai kaupiami 3 % nuo atlyginimo leidžia reguliariai taupyti senatvei be jokių papildomų pastangų.
Taip, šie pinigai yra įšaldomi iki pensinio amžiaus. Tiems, kuriems svarbus lankstumas, savarankiškas kaupimas (pavyzdžiui, per III pakopą ar ETF) gali atrodyti patrauklesnis pasirinkimas – tačiau tokiu atveju prarandama valstybės paskata.
Galiausiai kiekvieno situacija skirtinga, bet daugeliui, neturintiems nei plano, nei noro investuoti savarankiškai, II pakopa gali būti vienintelis realus būdas užsitikrinti papildomas pajamas senatvėje. Po dvidešimties metų jie patys sau už tai padėkos.
Deimantė Karaliūtė
Finansinio raštingumo turinio kūrėja ir investuotoja