Blog

Elgsenos ekonomikos specialistė įžvelgia įdomų niuansą Lietuvos pensijų sistemoje

Beveik dešimtadalį, arba 3,9 mlrd. eurų Lietuvos namų ūkio finansinio turto sudaro pensijų fonduose kaupiamos lėšos, kurias lenkia tik investicijos į verslą, indėliai bankuose ir gautinos sumos. II pensijų pakopos reformai einant visai į pabaigą, elgsenos ekonomikos specialistė, Vytauto Didžiojo universiteto dėstytoja Akvilė Karaliūtė pastebi, kad reformuojamos sistemos stabilumas priklauso ir nuo jos dalyvių elgesio.

Jos teigimu, vienas iš elgsenos ekonomikos veiksnių, vadinamasis „turėjimo efektas“, ima veikti tuomet, kai žmogus kažką įsigyja, tai tampa jo nuosavybe,  ir tuomet – nėra linkęs atsisakyti. Pasak dėstytojos, tai vienas iš stipriausiai veikiančių ekonominės elgsenos veiksnių priimant sprendimus.

Turėjimo efektas – tarsi cementas

Papildomos pensijos kaupimo sistemos reforma siekiama subalansuoti lėšų investavimo riziką ir pernelyg konservatyvius sprendimus mėgstantiems jos dalyviams suteikti naują pagreitį įdiegus gyvenimo ciklo fondus (GCF). Šiemet pasikeitė ir kaupimo formulė. Joje nebeliko į pensijų fondus per „Sodrą“ pervedamo II pakopos dalyvių socialinio draudimo mokesčio, todėl privatus kaupimas ateityje nemažins „Sodros“ mokamos pensijos.

Pasibaigus gegužės mėnesiui II pensijų pakopoje dalyvavo 1,3 mln. dirbančių asmenų, nuo metų pradžios į „Sodrą“ grįžo 25 tūkst. asmenų, tai sudaro vos apie 1,9 proc. nuo visų II pakopos dalyvių, tad galima sakyti, kad II pakopa yra stabili.

„Reforma atvėrė kelią rinktis, tačiau dauguma žmonių savo sprendimo pensijai kaupti papildomai nekeičia. Taip ir pasireiškia vadinamasis turėjimo efektas: žmonės nenori atsisakyti to, ką jau turi, – konkrečių santaupų savo pensijų sąskaitoje. Apskritai Lietuvos žmonių finansinis sąmoningumas didėja: mažėja paskolų grąžinimo našta namų ūkiams, daugiau sutaupoma, žmonės finansiniuose apsisprendimuose yra racionalūs, geriau apgalvoja priimamus sprendimus, ypatingai ilgajam laikotarpiui“, – sako A. Karaliūtė.

Ji pastebi, kad keisti įpročius tiek bendrąja prasme, tiek kalbant konkrečiai apie finansus, nėra lengva, tačiau tai vyksta.

„Turėdami galimybę ir norą, žmonės drausdamiesi stengiasi apsisaugoti nuo įvairių rizikų. Draustis motyvuojanti baimė gali būti traumos, ligos, galimas būsto praradimas, ribotos finansinės galimybės išgyventi pensijoje. O kam svarbiau apsidrausti nuo nelaimingų atsitikimų, kam investuoti į savo pensiją, yra kiekvieno individualus sprendimas“, – konstatuoja A. Karaliūtė.

Lietuvių noras uždirbti – akivaizdus

Lietuvos gyventojai nevengia rizikos, tačiau stengiasi ją subalansuoti kitais, gerokai konservatyvesniais pasirinkimais. Lietuvos banko 2018 metų duomenimis, 70 proc., arba 29,3 mlrd. eurų šalies namų ūkių finansinio turto sudarė pirmiausiai investicijos į verslą (36 proc.) bei indėliai bankuose (34 proc.).

„Lietuvos gyventojai perkando, kas yra rinkos ekonomika. Tai, kad taip drąsiai investuojama pirmiausiai į verslą rodo aukštą pasitikėjimo ekonomika lygį, o pensijų lėšų valdytojams suteikia daugiau užtikrintumo gyvenimo ciklo fondų sėkme, nes maždaug pusės II pakopos dalyvių buvo pasirinkę savo amžiui pernelyg konservatyvius investavimo sprendimus. Neabejoju, kad jie įvertins didesnę grąžą, kurią suteiks daugiau akcijų įtraukianti investavimo strategija. Na, o amžiui augant  lėšos bus investuojamos vis konservatyviau, labiau siekiant jas išsaugoti“, – sako Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) prezidentas Šarūnas Ruzgys.

Šalies pensijų sistemos dalyviai, anot Š. Ruzgio, įrodė, kad jiems ilgalaikis finansinis tikslas sukaupti papildomų lėšų senatvėje išlieka prioritetu.

„Šiuo atžvilgiu galima pasidžiaugti, kad nerimą keliančios demografinės tendencijos, visuomenės senėjimas ir kiti svarbūs iššūkiai yra vertinami rimtai. Gyvename laikotarpiu, kai pasaulis labai smarkiai keičiasi ir reikia priimti sprendimus bei spręsti dilemas, su kuriomis iki šiol susidurti neteko. Kiekvieno asmens atsakomybė už savo gerovę ateityje turėtų tapti būtina asmenine finansų „higiena“ ir tikiu, kad toks supratimas tik stiprės“, – viliasi LIPFA vadovas.

Demarkacinė linija pensijų klausimu: galimybė nepadaryti klaidos

Komentaras portalui delfi.lt

Socialiniai klausimai yra jautrūs ir tai natūralu. Tačiau pradžiai būtų protinga pinigų tvarkymo pasimokyti ne iš teorinių pasvarstymų, bet iš realaus šių laikų pavyzdžio – kas būna, kai santaupos patenka „į vieną pintinę“, o pintinės rankeną laiko pinigų nuolat stokojanti ranka. Tai – kaimyninė Lenkija.

Tik valstybė, ar ir aš?

Įsitikinimas, kad kažkas kitas mumis tinkamai pasirūpins, kai patys negalėsime to padaryti, iš tiesų dabar leistų atsipalaiduoti, bet greičiausiai baigtųsi asmenine finansine katastrofa ateityje. Todėl keliant klausimą, ar pasitikėti tik ateities „Sodra“, ar pasirūpinti ir papildomomis savo santaupomis, atsakymas būtų vienareikšmiškas – pasirūpinti.

Faktas. Valstybės paprastai neturi perteklinių pinigų, o vartojimas „čia ir dabar“ pradžiugina bent trumpam. Įvertinusi, kad 15,8 mln. lenkų turi apie 300 mlrd. zlotų pensinių santaupų paskatino Lenkijos valdžią pusę jų paimti ir „pravalgyti“. Ar to pakako? Ne. Dabar likus dar apie 162 mlrd. zlotų santaupų tikimasi, kad bent 80 proc. piliečių persives santaupas į naujas asmenines pensijų sąskaitas už 15 proc. mokestį valstybei. Tai valstybės biudžetą ateities pensininkų sąskaita papildytų 19,5 mlrd. zlotų.

Ką tai rodo? Akivaizdu, kad socialinis aprūpinimas jau dabar reikalauja milžiniškų išteklių ir jų poreikis tik augs kartu su sparčiu senjorų dalies didėjimu Vakarų šalyse. Galima pasiryžti tikėti išskirtinai tik valstybės socialinio draudimo sistema, bet Lietuvos atveju būtų protinga rinktis ir nuo lenkiško tipo nacionalizavimo viražų apsaugotą Lietuvos II pensijų pakopą bei užsitikrinti antrą pensijos šaltinį.

Konstitucinio Teismo sprendimu, „Sodrą“ papildančios II pensijų pakopos fonduose kaupiamos lėšos yra neliečiama privati Lietuvos gyventojų nuosavybė ir ją nenuginčijamai gina Konstitucija, todėl Lenkijos sprendimai mums negresia. Iš kitos pusės, pensijų sistemos reformos metu yra  galimybė laisva valia sugrįžti į „Sodrą“ ir parsivesti į ją asmenines santaupas II pakopoje, kurios iš esmės taip pat, kaip ir Lenkijoje, tuojau pat panaudojamos vartojimui. Nesuklyskite, asmeninių sąskaitų su realiais pinigais „Sodroje“ kol kas neturime – tik tikėjimą, kad viskas bus gerai.

Kaupimo tempas yra kritiškai svarbus

Yra ir kitas kelias apsispręsti. Niekas neįtikina ir nemotyvuoja taip gerai, kaip sėkmingi pavyzdžiai ir autoritetą visuomenėje turinčių žmonių nuomonė. Pensininkų aprūpinimo iššūkį ateityje šią savaitę įvertinęs ekonomistas, išrinktasis Prezidentas Gitanas Nausėda atkreipė dėmesį į pensijos kaupimo normą, kuri iš esmės labiausiai ir lemia oraus dydžio pensiją ateityje.

Kitaip tariant, kuo didesniu tempu kaupsite, tuo daugiau susitaupysite. Dabar maksimali kaupimo formulė II pakopoje yra 3+1,8, kur 3 proc. kas mėnesį į pensijų fondą pervedama nuo algos, o likusią dalį sudaro finansinė valstybės paskata nuo vidutinio darbo užmokesčio šalyje. Kaupkite maksimaliai ir pasinaudokite visa valstybės finansinio skatinimo apimtimi.

Vis dėlto, visi suprantame, kad daugiau įrankių ir galimybių pasirūpinti savo pensija oraus gyvenimo šansus tik padidintų. Dėl skirtingo didmiesčių ir regionų vystymosi tempo, atlyginimų žirklių bei vis dar didelių socialinės lygybės iššūkių mūsų šalyje žmonėms sudėtinga imtis tokio finansinio iššūkio vieniems patiems.

Norisi tikėtis, kad neigiamų demografinių tendencijų aštrinamas pensijų klausimas galiausiai išsikovos deramą dėmesį ir paskatins ieškoti papildomų ilgalaikių sprendimų, tarp kurių galėtų būti ir profesinių pensijų fondų steigimas, ir didesnis valstybės įsitraukimas, skatinant šalies gyventojus daugiau susitaupyti savo pensijai.

Trijų žingsnių gidas, ar verta kaupti pensijai privačiai

Artėjantis pensijų sistemos reformos pabaigos terminas paskatino užklausų bangą dėl dalyvavimo II pensijų pakopoje. Atsižvelgdama į dažniausiai užduodamus klausimus, Lietuvos investicinių ir pensijų fondų asociacija (LIPFA) parengė trijų žingsnių gidą, padėsiantį susigaudyti esminiuose privataus pensijos kaupimo momentuose.

„Galimų pasirinkimų tematika ypač intensyviai kalbama jau beveik pusę metų, tačiau akivaizdu, kad finansinių klausimų specifika, nenoras suklysti ir vienas kitam kartais prieštaraujančių patarimų choras žmones trikdo. Siekdami, kad jiems apsisprendimas būtų kuo suprantamesnis ir nekeltų diskomforto, siūlome atkreipti dėmesį vos į tris esminius dalykus, kuriems suprasti nereikia ekonominio išsilavinimo ar specifinių žinių“, – sako LIPFA prezidentas Šarūnas Ruzgys.

Ar man to reikia?

Dalyvavimas II pensijų pakopoje reikalauja šiokios tokios finansinės drausmės, kuri turi konkrečią išraišką. Tai 3 proc. atlyginimo dydžio dalis, kiekvieną mėnesį pervedama į asmeninę pensijų sąskaitą.

„Jei kyla esminis klausimas, ar išvis kaupti, tai logika čia paprasta: netaupysi – neturėsi. Galutinis kaupimo tikslas yra turėti papildomą pajamų šaltinį pensijoje. Jei tokį planą B norėtumėt turėti, kaupkite. Jus papildomai finansiškai skatins valstybė, lėšas nuo infliacijos poveikio saugos ir augins investicijos į perspektyvius verslus ir vyriausybių vertybinius popierius. Vienas didžiausių dabartinės reformos privalumų yra tas, kad nuo šiol kaupimas neturės jokios įtakos „Sodros“ mokamos pensijos dydžiui“, – teigia asociacijos vadovas.

II pensijų pakopa nėra privataus verslo sugalvota ir siūloma paslauga. Tai valstybės įdiegtas ir labai griežtai įstatymiškai reguliuojamas taupymo įrankis, papildantis I pakopą – „Sodrą“ .

Kodėl man to reikia?

Pareiga išlaikyti pensijos amžių pasiekusius visuomenės narius vis labiau brangsta ir komplikuojasi, nes senjorų dalis auga, o dirbančiųjų mažėja. Galima rinktis būti 100 proc. priklausomiems nuo valstybinio socialinio draudimo sistemos ir tai yra kiekvieno teisė, bet dešimtmečiams į priekį jis yra ne ką geriau nusakomas nei kapitalo rinkos.

„Konsultacijų metu žmonės nori sužinoti konkrečius skaičius, nerimauja dėl rinkoms būdingų svyravimų. Tačiau ir sąžiningai mokėdami mokesčius nuo atlyginimų mes tik investuojame į teisę ateityje gauti pensiją iš valstybės. Pensijos dydis priklausys nuo daugybės aplinkybių ir politinės valios. Einamojo finansavimo būdą naudojanti „Sodra“ mūsų sąskaitose dabar gali rodyti nebent sąlyginius vienetus – taškus, įvertinančius darbo stažą, atlyginimo dydį. Nė vienas nežinome, kokią pensiją iš valstybės gausime“, – atkreipia dėmesį Š. Ruzgys.

Štai kodėl bandant įsivertinti kaupimo II pensijų pakopoje argumentus užtektų sau sąžiningai atsakyti, ar pasitikėjimas valstybės finansinėmis galimybėmis skirti vis daugiau pinigų socialinei apsaugai yra besąlygiškas. Jei kirba abejonių, verta prisiimti dalį atsakomybės sau.

Kas patars objektyviausiai?

Skaičiuojant ir analizuojant pensijos kaupimo variantus, LIPFA rekomenduoja naudoti oficialią pensijų skaičiuoklę, kuri agreguoja maksimalų kiekį pačių naujausių duomenų bei skaičiavimų, aktyviai teikti užklausas pensijų fondų, „Sodros“ atstovams. Tačiau bene objektyviausią nuomonę apie gyvenimą pensijoje su ribotais finansais gali išsakyti artimieji, jau patiriantys šį iššūkį.

„Gyvenimas nuo pensijos iki pensijos, nuolatinis lėšų trūkumas būtiniausioms reikmėms ir net tam tikra socialinė izoliacija, kurią lemia finansinė padėtis, yra daugumos mūsų šalies pensininkų kasdienybė. Kaip taisyklė, per gyvenimą sukauptas materialinis turtas nusidėvi, sensta fiziškai ir morališkai, jį vėliau sunku ar net neįmanoma konvertuoti į pragyvenimui reikalingas lėšas. Taip atsiduriama užburtame rate. Neabejoju, kad tokiu laikotarpiu papildomos pajamos pensininkams tikrai labai praverstų, tačiau jie lengvai prieinamo grynųjų pinigų šaltinio tiesiog neturi“, – sako Š. Ruzgys.

Pasak jo, jei abejones kelia valstybės tarnautojų ar fondų atstovų konsultacijų objektyvumas, daugiausiai jo suteikti gali realūs gyvenimiški pavyzdžiai.

II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro 80 proc. Lietuvos dirbančiųjų. Beveik 3,4 mlrd. eurų siekiančias šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.

Lietuvoje labiausiai nuskriaustais laikomi pensininkai ir jaunos šeimos – apklausa

Sunkiausiai gyvenančiomis visuomenės grupėmis Lietuvoje laikomi pensininkai bei vaikus auginančios jaunos šeimos – taip mano atitinkamai 43 proc. ir 25 proc. šalies gyventojų, atskleidė „Spinter tyrimų“ apklausa. Tuo tarpu priešpensinio amžiaus žmonių finansinė situacija sudėtinga atrodo tik kas dešimtam (10 proc.) Lietuvos gyventojui, nors būtent tokio amžiaus žmonėms atsiranda daug sunkumų išliekant bei konkuruojant darbo rinkoje.

Apklausą inicijavusios Lietuvos pensijų ir investicijų fondų asociacijos (LIPFA) prezidentas Šarūnas Ruzgys teigia, kad rezultatai atskleidžia įdomius šalies gyventojų požiūrio niuansus.

„Nuolat skatindami žmones kuo anksčiau pradėti galvoti apie tai, iš kokių pajamų jiems teks gyventi pensijoje ir imti jai taupyti jau dabar, matome, kad šio gyvenimo laikotarpio iššūkius realistiškai suvokia du penktadaliai respondentų. Akivaizdu, kad jie realią situaciją žino anaiptol ne iš knygų ar teorinių pasvarstymų, o patys aiškiai mato, kad vien iš „Sodros“ mokamos pensijos išgyventi dabartiniams pensininkams nėra nei lengva, nei paprasta. Todėl pensininkų išskyrimas visiškai nestebina“,  – sako Š. Ruzgys.

Gailesčio aritmetika

Nors pensininkai ir jaunos šeimos amžiaus prasme yra kardinaliai skirtingos, tačiau jas vienija vienas bendras bruožas – jos arba neturi galimybių dalyvauti darbo rinkoje, arba šios galimybės yra labai ribotos.

„Nors situacija pamažu gerėja ir dėl sparčiai senstančios visuomenės senjorai darbo rinkoje įgis vis didesnį svorį, tačiau šiuo metu svertas yra ne jų rankose. Jaunose šeimose užtenka kuriam nors iš tėvų paimti motinystės ar tėvystės atostogas ir pajamos iškart sumažėja. Akivaizdu, kad abiem šioms grupėms galimybės dirbti ir užsidirbti yra gana ribotos. Panašu, kad visuomenė tai vertina kaip objektyvią ir pateisinamą priežastį, paaiškinančią, kodėl šių grupių žmonės susiduria su didžiausiais finansiniais sunkumais“, – atkreipia dėmesį Š. Ruzgys.

Apklausos duomenys rodo, kad kur kas mažiau empatijos sulaukia prie pensinio amžiaus priartėję žmonės: juos tarp sunkiausiai išgyvenančių paminėjo 10 proc. Dar 9 proc. respondentų teigė, kad labiausiai pažeidžiami yra bedarbiai. Tik pradedančio dirbti jaunimo bėdas supranta 7 proc., o studentų bei vidutinio amžiaus žmonių, atitinkamai 4 proc. ir 3 proc. apklaustųjų.

Pasak Š. Ruzgio, visas šias grupes visuomenės akyse gali vienyti faktas, jog jos gali dirbti bei užsidirbti, tad ir finansinė situacija nėra nepataisoma.

„Visas šias grupes žmonės mato kaip potencialiai darbingas ir, matyt, būtent dėl to laikosi nuostatos, kad jie yra atsakingi už savo finansinę situaciją. Tuo tarpu pensininkų bei jaunų šeimų situacija suprantama kaip kur kas labiau pažeidžiama. Būtent šiame kontekste kiekvienam darbingo amžiaus žmogui svarbu pagalvoti apie finansinę „pagalvę“ tam laikotarpiui, kai pajamų tiesiog nebus arba jos bus minimalios. Be abejonės, tai apima ir pensiją“, – teigia Š. Ruzgys.


Pensininkai finansinius sunkumus pripažįsta, bedarbiai jų nesureikšmina

Apklausos metu paaiškėjo dar viena įdomi detalė: pensinio amžiaus senjorų nuomonė atitiko bendrą nuomonę, kad pensininkams išgyventi sunkiausia. Tarp pensininkų taip manančiųjų yra 40 proc., arba vos 3 punktais mažiau nei bendra šalies gyventojų nuomonė.

Tuo tarpu tik 5 proc. bedarbių teigia, kad jie iš tiesų yra finansiškai sunkiai besiverčianti grupė. Tai žymiai mažiau, palyginti su visų socialinių grupių nuomone (9 proc.). Daugiausiai, arba 43 proc. bedarbių mano, kad sudėtingiausiai yra pensininkams, dar 40 proc. – jaunoms šeimoms su vaikais.

„Faktas, kad patys bedarbiai savo situacijos nelaiko sudėtinga, iš tiesų iškalbingas. Galima kelti klausimą, kodėl ir iš kokių pajamų jie gyvena. Neatmestina, kad tokia situacija gali būti susijusi ir su šešėline ekonomika, kai užsidirbama nelegaliai, nuo pajamų nemokami mokesčiai. Tačiau tai, kad oficialaus pajamų šaltinio neturintys žmonės pripažįsta, kad būtent pensininkai Lietuvoje patiria didžiausius finansinius sunkumus reiškia, jog rūpinimasis senatve turėtų būti kiekvieno prioritetas“, – mano Š. Ruzgys.

Šiuo metu vadinamoji pakeitimo norma, arba gauto atlyginimo dydį siekianti pensijos dalis sudaro apie 40 proc., tačiau per keletą dešimtmečių dėl objektyvių priežasčių ji gali sumažėti iki 23 proc. II pensijų pakopa prie „Sodros“ pensijos prideda vidutiniškai 20–30 proc.

„Spinter tyrimai“ apklausą atliko šiemet kovo 18-28 dienomis, joje dalyvavo 1008 gyventojai, sulaukę18-75 metų amžiaus.

Gyvenimo ciklo fondai: suvaldyta rizika leis pensijai sukaupti daugiau

Gegužės viduryje į gyvenimo ciklo fondus (GCF) iš anksčiau veikusių antros pakopos pensijų fondų buvo perkelti paskutinieji dalyviai ir jų sukauptos lėšos. GCF fondai pakeitė apie 600  tūkst. kaupiančiųjų individualiai pasirinktą rizikos laipsnį ir subalansavo ją pagal realų žmogaus amžių.

Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) prezidentas Šarūnas Ruzgys sako, kad šiuo metu veikia 40 II pakopos pensijų kaupimo fondų, kuriuose pensijai kaupia žmonės, gimę septynerių metų intervalais.

„Mūsų vertinimu, anksčiau maždaug pusė II pakopos dalyvių lėšas kaupė pernelyg konservatyviai. Paprastai konservatyviai reikėtų kaupti jau artėjant pensiniam amžiui, siekiant išvengti didesnių sukauptų lėšų svyravimų. Per pastaruosius dešimt metų net pačių konservatyviausių pensijų fondų, kurių turtą sudarė obligacijos, grąžos svertinis vidurkis buvo apie 2,5 proc., tuo tarpu akcijinių pensijų fondų grąžos siekė 9,7 proc. Sėkmingai dirbę senieji fondai užbaigė savo veiklą, o GCF dar didesnei daliai kaupiančiųjų leis paspartinti asmeninių santaupų augimo greitį ir geriau išnaudoti sistemos teikiamas galimybes“, – teigia jis.

Pasak Š. Ruzgio, žvelgiant iš kaupiančiojo perspektyvos, patogu tai, kad dabar dalyviui pačiam nebereikia rūpintis ir sekti, kada keisti fondą į konservatyvesnį artėjant pensiniam amžiui.

Skatina būti drąsesniais

Kaip pastebi LIPFA valdybos narys Tadas Gudaitis, po fondų dalyvių perkėlimo į GCF, pusė Lietuvos dirbančiųjų kaups pensijai santykinai rizikingesniame fonde ir ilguoju laikotarpiu pensijai galės sukaupti solidesnę sumą, nes drąsesnės investicijos ilgalaikėje perspektyvoje fondų dalyviams atneša didesnę finansinę naudą.

„Fondų dalyvių lėšas į skirtingas finansinio turto klases pensijų kaupimo bendrovės investuoja disciplinuotai, todėl, tikėtina, tai užtikrins didesnę ilgalaikę investicinę grąžą. Tiesa, svarbu atkreipti dėmesį į tai, kad nors GCF pagal kaupiančių dalyvių gimimo datas suskirstyti vienodai, kiekviena pensijų kaupimo bendrovė turi savo investavimo strategiją. Todėl net ir tų pačių GCF rezultatai skirtingose bendrovėse gali būti nevienodi“, – pastebi T. Gudaitis.

LIPFA valdybos narys taip pat primena, kad įsigaliojus naujajai tvarkai, galimybė kaupiančiajam spręsti, kurį fondą rinktis ar savo amžiaus grupės, ar ne, išlieka. Tiesa, tokiu būdu asmuo privalo prisiimti visą su tuo susijusią riziką.

„Vis dėlto žengiančių šį žingsnį yra nedaug, o ir prieš priimant tokį sprendimą būtina labai gerai pagalvoti ir pasverti savo rizikos tolerancijos lygį“, – sako T. Gudaitis.

Pirmasis ketvirtis – pelningas

Visos pensijų kaupimo bendrovės nuo šių metų įkūrė ir po vadinamą turto išsaugojimo pensijų fondą. Į jį perkeltos pensinio amžiaus sulaukusių ir periodines išmokas gaunančių kaupiančiųjų lėšos. Šis fondas laikomas pačiu konservatyviausiu, jame investicijos į akcijas neviršija 20 proc. To priežastis – siekis apsaugoti fonde esantį kaupiančiųjų turtą nuo pernelyg didelių grąžos svyravimų, taip pat perkamosios galios mažėjimo.

„Į turto išsaugojimo fondą automatiškai pervedamos visų pensinio amžiaus sulaukusių asmenų lėšos. Tačiau teoriškai bet kuris pensijų kaupimo sistemos dalyvis gali, pareiškęs norą, kaupti minėtame fonde net ir nesulaukęs pensinio amžiaus. Kitaip tariant, migruoti tarp fondų galima“, – teigia Š. Ruzgys.

LIPFA duomenimis, 2019 m. gegužės pabaigoje iš viso II pakopos pensijų fonduose lėšas kaupė kiek daugiau nei 1,3 mln. asmenų. Lietuvos bankas skelbia, kad šįmet veiklą pradėję gyvenimo ciklo fondai pirmąjį 2019 m. ketvirtį vidutiniškai jau uždirbo 9,37 proc. grąžą.


Penki pensijų reformos mėnesiai: lietuviai senatvei atsideda vis daugiau

Šių metų pradžioje Lietuvoje įsigaliojus pensijų reformai, kaupiančiųjų fonduose skaičius per penkis reformos mėnesius beveik nepakito ir išliko 1,3 mln. Skaičiuojama, kad per pirmus penkis šių metų mėnesius nebekaupti II pakopos pensijų fonduose nusprendė vos 1,7% asmenų. O net 77 tūkst. Lietuvos dirbančiųjų nuo metų pradžios įmokas į pensijų fondus nusprendė pasididinti.

Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) duomenimis, per paskutiniuosius metus II pakopos pensijų fondų dalyvių skaičius išaugo 11 tūkst. 2019 m. gegužės pabaigoje papildomai pensijai kaupė daugiau nei 1,308 mln. asmenų. Lygiai prieš metus kaupiančiųjų skaičius šalyje siekė apie 1,297 mln.

Pasak asociacijos prezidento Šarūno Ruzgio, tai rodo, kad metų pradžioje įsigaliojusi pensijų reforma ir mokesčių pertvarka didelės įtakos papildomam pensijų kaupimui neturėjo. Tiesa, nuogąstavimų būta.

„Spėliota, kad dėl mokesčių pakeitimų išaugus dalies darbuotojų gaunamam atlyginimui „į rankas“, papildomi pinigai tik padidins gyventojų vartojimą. Tačiau taip neatsitiko, atvirkščiai, nuo sausio įmokas į antros pakopos pensijų fondus nuo 1,8 iki 3 proc. darbo užmokesčio pasididino daugiau nei 77 tūkst. kaupiančiųjų. Be to, asmenų, nuo savo algos kaupiančių 3 proc. ir daugiau šiandien yra šešis kartus daugiau nei nusprendusiųjų privatų kaupimą stabdyti“, – pastebi Š. Ruzgys.

Kaupiančiųjų turtas išaugo 330 mln. eurų

Gegužės pabaigos duomenimis, daugiau nei 627 tūkst. pensijų fondų dalyvių kaupia 3 proc. ir daugiau nuo savo atlyginimo. Tuo tarpu bendras asmenų, sustabdžiusių kaupimą pensijų fonduose arba grįžusių su juose sukauptomis sumomis į „Sodrą“ skaičius yra apie 103 tūkst.

Be to, LIPFA skaičiavimais, nuo 2019 m. pradžios naujas pensijų kaupimo sutartis sudarė 19 325 šalies dirbančiųjų, tarp kurių vyrauja jaunimas. Į darbo rinką įsiliejusių asmenų sprendimą pensijai kaupti papildomai Š. Ruzgys vadina itin atsakingu žingsniu.

„Viena pagrindinių taisyklių kalbant apie kaupimą pensijų fonduose yra paprasta: kuo anksčiau pradėsi taupyti, tuo didesnę sumą turėsi ateityje. Tai, kad galvoti apie savo tolimą ateitį ir pensiją vis dažniau pradeda jauni žmonės, nuteikia optimistiškai“, – sako LIPFA prezidentas.

Nors sprendimą taupyti papildomai, siekiant didesnės senatvės pensijos, priima vis daugiau lietuvių, pastebimas, kad didelė jų dalis pamiršta, jog kaupiamos lėšos yra nuolat investuojamos.

„Kasmėnesinės įmokos į pensijų fondus yra įdarbinamos, siekiant išvengti pinigų nuvertėjimo ir atnešti kuo didesnę grąžą kaupiantiesiems. Galima pasidžiaugti, kad per pirmą šių metų ketvirtį visų II pakopos pensijų fondų grąža buvo teigiama, o vidutinis investicinio vieneto vertės pokytis sudarė 6,66 proc.“, – pažymėjo Š. Ruzgys,

Minėtose II pakopos pensijų fonduose sukauptas gyventojų turtas 2019 m. gegužės pabaigoje ūgtelėjo iki 3,396 mlrd. eurų. Lygiai prieš metus, 2018 m. gegužę, sukaupto turto vertė siekė kiek daugiau nei 3,066 mlrd. eurų.


Apklausa: kas penktas Lietuvos gyventojas gyvena šia diena

Dauguma Lietuvos gyventojų nėra linkę planuoti savo pajamų ir išlaidų ilgesniam laikui, o net kas penktas apskritai gyvena tik šia diena. Tai, kad šalyje labai trūksta supratimo ir įgūdžių rūpintis asmeniniu bei šeimos biudžetu, atskleidė reprezentatyvi „Spinter tyrimų“ apklausa.

Apklausą inicijavusios Lietuvos pensijų ir investicijų fondų asociacijos (LIPFA) prezidentas Šarūnas Ruzgys atkreipia dėmesį, kad šalia 18 proc. neplanuojančiųjų savo finansų galima statyti ir 36 proc., kurie pagalvoja vos apie mėnesį-du į priekį – tai beveik tas pats, kas nieko.

„Kas antras gyventojas stokoja įgūdžių arba žinių numatyti savo finansinę situaciją ilgiau nei pora mėnesių į priekį. Vienais atvejais tai lemia lengvabūdiškas požiūris į gyvenimą, kitais,  kas yra  gerokai skaudžiau, kitos išeities neturėjimas. Akivaizdu viena – esant bent mažiausiam ekonomikos sukrėtimui daugiau nei 50 proc. gyventojų atsidurtų nepavydėtinoje, sunkioje situacijoje, kurioje prireiktų pagalbos“, – sako jis.

Finansinis raštingumas – pervertintas

Reprezentatyvios apklausos duomenys patvirtino faktą – kuo ilgesnis laikotarpis pateikiamas, tuo sparčiau mažėja jį planuojančių. 20 proc. respondentų patvirtino, kad savo pajamas ir išlaidas numato pusmečiui ar metams į priekį, tačiau apie kelerius metus galvoja vos 13 proc. gyventojų, arba kiek daugiau nei kas dešimtas.

„Toliau – tik dar blogiau. Apie tai, kiek gaus pajamų bei kiek ir kam jas panaudos iki pensijos mąsto 6 proc. žmonių, o apie tai, kaip gyvens pensijoje – irgi vos 6 proc. Vadinasi, yra kritiškai maža visuomenės dalis, kuri galvoja apie savo finansinę situaciją ilguoju laikotarpiu ir jai ruošiasi. Nors apie sudėtingą gyvenimą pensijoje žinome anaiptol ne iš vadovėlių, tai žmonių nemotyvuoja geriau pasiruošti šiam gyvenimo laikotarpiui ir jam kaupti lėšas, kol dar galima tai daryti“, – teigia Š. Ruzgys.

Jo teigimu, nors valstybė skatina kaupti pensijai II ir III pakopoje, tačiau pačių gyventojų nenoras mąstyti apie ilgąjį laikotarpį verčia galvoti, kad šios tiksinčios ekonominės „bombos“ savieigai palikti nevalia.

Pensija yra neatrasta žemė

Analizuojant apklausos dalyvių atsakymus pagal amžių paaiškėjo, kad išgyvenimo pensijoje klausimas ima rūpėti tik sulaukus 36-ių. 36-45 metų amžiaus grupėje apie tai susimąsto 4 proc. gyventojų.

Didžiausias nerimas stebimas tarp 46-55 metų respondentų, tarp kurių išgyvenimo reikalai pensijoje jau ima dominti 12,8 proc. Tarp vyresnių kaip 56 metų gyventojų pajamų ir išlaidų klausimas pensijoje klausimas rūpi kas dešimtam, arba 9,9 proc. apklaustųjų.

„Akivaizdu, kad auksiniais savo metais pensijos klausimo nekeliame. 18-25 metų grupėje ir 26-35 metų grupėje apklausos metu neatsirado žmonių, kuriems bent truputį rūpėtų, iš kokių lėšų gyvens pensijoje. Darant prielaidą, kad dirbti pradedama sulaukus 22-23 metų, geras dešimtmetis tiesiog praleidžiamas nesirūpinant jokia finansine pagalve savo ateičiai“, – perspėja Š. Ruzgys.

Daugiausiai lengvabūdiškumo – miestuose

Nors regionai bendrai pasižymi kuklesnėmis galimybėmis, tačiau apklausa atskleidė dar vieną stebinantį faktą: daugiausiai lengvabūdiškumo vis tik yra miestuose.

„Žvelgiant į šia diena gyvenančiųjų statistiką, didžiausia jų grupė yra ne regionuose, o būtent miestuose – 21 proc. Mažesniuose miestuose ir kaimuose taip besielgiančių gyventojų yra kiek mažiau, po 16 proc.“, – sako LIPFA vadovas.

Atitinkamai didelių miestų gyventojams mažiausiai rūpi, kaip jie gyvens pensijoje – tokių yra 4,6 proc., kai miesteliuose – 7,6 proc., o kaimuose – 7,5 proc.

Pasak Š. Ruzgio, finansinis gyventojų švietimas turi tapti prioritetu, nes valstybė neturi tiek resursų, kad kiekvienam gyventojui galėtų užtikrinti įprastą gyvenimo lygį, jei jis pats asmeniškai nebegali tuo pasirūpinti..

„Spinter tyrimai“ apklausą atliko šiemet kovo 18-28 dienomis, joje dalyvavo 1008 gyventojai, sulaukę18-75 metų amžiaus.

Anuitetas – lyg draudimas dėl ilgo gyvenimo pensijoje

Anuitetas – lyg draudimas dėl ilgo gyvenimo pensijoje

Netikėta trauma, liga, nedarbas ar net pensija – nuo bet kurios iš šių situacijų įmanoma finansiškai apsidrausti. Jei nuo sveikatos sutrikimų ar darbo praradimo galime įsigyti draudimo polisą, tai viršijus statistinę gyvenimo trukmę pensijoje papildomas pajamas garantuoja nebent anuitetas.

Lietuvos pensijų ir investicijų fondų asociacijos (LIPFA) prezidentas Šarūnas Ruzgys sako, kad anuitetą perkeltine prasme galima laikyti draudimu tam atvejui, jei išėję į pensiją gyventume ilgai.

„Asmeninio kaupimo sistema antroje pakopoje sukurta atsižvelgiant į vidutinius rodiklius. Absoliuti dauguma jos dalyvių pasirenka standartines kaupimo apimtis bei tempą. Be to, per visą darbo laiką sukauptos sumos dydis galiausiai  priklauso ir nuo buvusio atlyginimo dydžio. Tačiau žmogus pensijoje gali pragyventi gerokai ilgiau nei prognozuojama vidutiniškai ir tokiam atvejui taip pat egzistuoja savotiškas draudimas, garantuojantis papildomas pensijos išmokas, jei santaupos sąskaitoje išseks“, – sako Š. Ruzgys.

Draudžiamasi nuo Babilono laikų

Būtų neteisinga manyti, kad draudimas – tai modernių laikų „išradimas“. Kaip atgauti skolą iš skolininko, jei jis tapo neįgalus, nukentėjo nuo netikėtų gamtos stichijų ar netgi mirė, buvo aktualu dar Babilono laikais. Tad ir pats draudimo principas pirmą kartą aprašytas dar Babilono karaliaus Hamurabio teisyne.

„Iki šių laikų nepasikeitė tai, kad žmogui pačiam pernelyg sunku ir faktiškai neįmanoma pasiruošti visiems galimiems gyvenimo įvykiams, susijusioms su žala, nuostoliais ar finansiniais praradimais. Todėl potencialios rizikos už tam tikrą mokestį perleidžiamos draudimo įmonei, o pensijų atveju tai yra arba pensijų fondas, arba anuitetų bendrovė“, – atkreipia dėmesį Š. Ruzgys.

Pasak jo, galimas rizikos pasidalinimas padeda sušvelninti finansinį smūgį, tačiau kaip ir bet kuris draudimo produktas – kainuoja.

Taip ilgai negyvensiu

Lietuvoje į pensiją išėjęs vyras gyvena dar apie 15, o moteris – apie 20 metų. Tačiau, anot Š. Ruzgio, kiekvienas atvejis yra individualus ir visiškai nenuspėjamas, todėl anuitetas leidžia santaupas paskirstyti maksimaliam įmanomam laikotarpiui.

„Antroje pakopoje susitaupius iki 10 tūkst. eurų, anuiteto įsigyti neprivaloma, nes neracionalu tokią sumą bandyti paskirstyti ilgam laikotarpiui. Tuo tarpu 10 tūkst. eurų viršijanti suma pensijų sąskaitoje jau reikalauja apsisprendimo, kokį anuitetą pasirinkti“, – teigia jis.

Pasirinkus standartinį pensijų anuitetą, išmokos pradedamos mokėti iš karto išėjus į pensiją ir mokamos iki gyvos galvos, jos nepaveldimos.

Atidėtojo anuiteto atveju, nuo 65 iki 85 metų iš pensijų fondo mokamos periodinės išmokos, kurios yra paveldimos, o peržengus 85 metus iki gyvos galvos – nepaveldimos pensijų anuiteto išmokos.

Kodėl anuitetas kainuoja?

Paprastai didžiausią pasipiktinimą sukelia tai, kad anuitetas yra mokama paslauga. Taip yra todėl, kad anuiteto paslaugos teikėjas prisiima riziką dėl visiškai nenuspėjamos aplinkybės – kliento gyvenimo trukmės.

„Neteisybės jausmas atsiranda darant prielaidą, kad nebus spėta išnaudoti visos pensijai sukauptos sumos. Toks atvejis įmanomas. Kaip ir įmanoma situacija, kad žmogus gyvens ilgai, sukauptas pensijai lėšas išnaudos ir ką jam daryti tada? Periodinės išmokos be anuiteto nutrūktų ir kasdienes išlaidas padengti būtų dar sunkiau. Būtent tokiais atvejais stengiamasi pasirūpinti ir nepalikti garbaus amžiaus senjorų be papildomos pajamų dalies“, – teigia Š. Ruzgys.

Dėmesys pensijų reformai balandį nuslopo

Pirmąjį įgyvendinimo mėnesį – sausį – dėmesio bangos sulaukusi pensijų reforma balandį prislopo. Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) išankstiniais duomenimis, sprendimus priimančių II pakopos dalyvių skaičius balandį buvo žemiausias nuo sausio. Palyginti su kovu, balandį padaugėjo kaupimo tempą nuo 1,8 iki 3 proc. nuo atlyginimo didinančių gyventojų, o 28 proc. smuko kaupimą II pakopoje nutraukiančių ir sukauptas lėšas į „Sodrą“ pervedančių klientų skaičius.

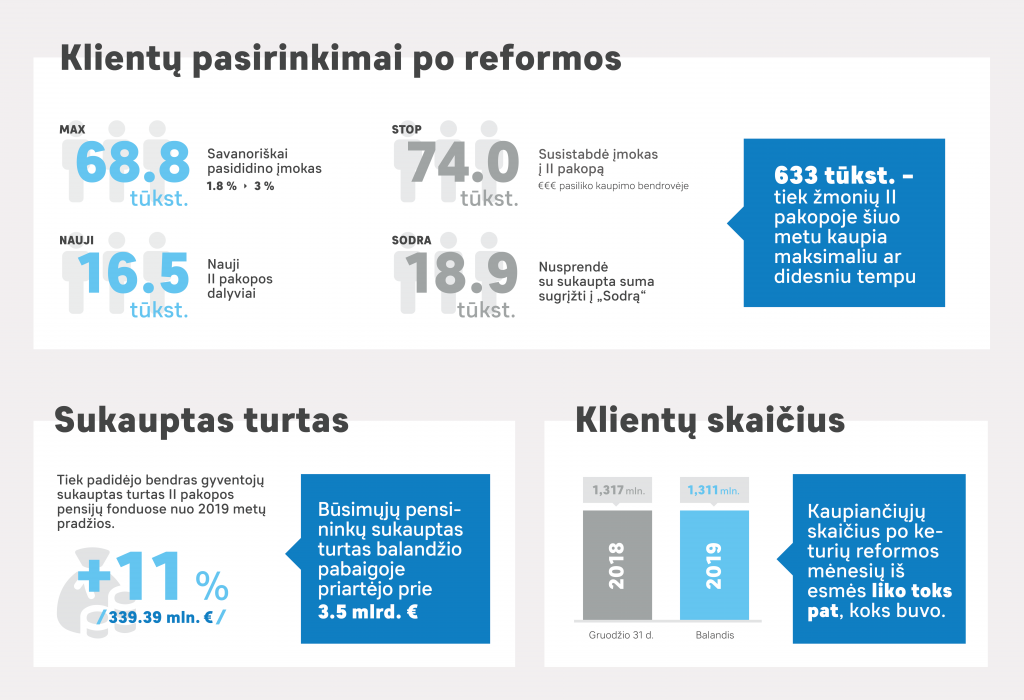
Balandžio pabaigoje II pakopoje pensijai kaupė iš viso 1,31 mln. dalyvių, iš jų 633 tūkst. – maksimaliu arba dar didesniu tempu.

„Akivaizdu, kad didžioji dalis žmonių, kuriems vykdoma reforma yra aktuali, jau priėmė norimą sprendimą. Palyginti su piku sausį, kuomet judėjimas buvo aktyviausias, dabar per mėnesį vienokį ar kitokį sprendimą priima nusistovėjęs skaičius II pakopos dalyvių. Gali būti, kad birželį gyventojai gali aktyviau kreiptis dėl vieno ar kito sprendimo, bet ryškių, kardinalių pokyčių nebeturėtų įvykti“, – sako LIPFA prezidentas Šarūnas Ruzgys.

Jo vertinimu, keičiantis teisės aktams nerimas yra natūralus – jis atsispindėjo ir užklausų sraute. Visiems norintiesiems buvo išsamiai paaiškinta reformos esmė bei laukiantys pokyčiai ir absoliuti dauguma II pakopos dalyvių apsisprendė pensijai kaupti toliau.

Vien balandį, palyginti su kovu, maksimaliai kaupiančių II pakopos dalyvių skaičius augo apie 500 ir kaupti maksimaliai pasirinko 9,9 tūkst. žmonių. Tuo tarpu nuo metų pradžios kaupti sparčiau apsisprendė iš viso 68,8 tūkst. žmonių.

Š. Ruzgio teigimu, kaip ir sąžiningas mokesčių mokėjimas valstybei, taip ir aktyvus asmeninis įsitraukimas į savo finansinės ateities planavimą reiškia socialinę atsakomybę.

„Daug kalbama apie tai, kad mokesčių mokėtojų pinigais išlaikomas viešasis sektorius teikia gyvybiškai būtinas paslaugas – tai ir sveikatos apsaugos, ir švietimo, ir kitos sistemos. Tačiau žinant, kad tai yra einamieji mūsų visų, kaip piliečių mokėjimai, taip pat ir einamosios išlaidos, klausimas dėl valstybės galimybių išlaikyti pensininkus ateityje lieka atviras. Valstybės sukurtu įrankiu turėti realių, apčiuopiamų santaupų gyvenimui pensijoje naudojasi daugiau kaip 80 proc. mūsų šalies dirbančiųjų ir tai yra aukštas rodiklis, nusakantis pasitikėjimą sistema“, – teigia Š. Ruzgys.

Balandį stabdyti įmokas, bet likti II pakopos klientais, nutarė 14,9 tūkst. gyventojų – 14 proc. mažiau negu kovą.

Į „Sodrą“ grįžtančių gyventojų skaičius praėjusį mėnesį smuko apie 28 proc. iki 2,9 tūkst. gyventojų. Š. Ruzgys atkreipia dėmesį, kad nuo pat sausio pradžios tarp atgal į „Sodrą“ migravusių II pakopos dalyvių didesnę dalį sudarė kaupiantieji minimaliai.

„Mes visuomet raginame išnaudoti II pakopą maksimaliai, nes tik taip pasimato jos visos naudos – santaupos didėja, galima pasinaudoti visa finansinių paskatų apimtimi. Žinoma, rezultatas neatsiejamas ir nuo gaunamo atlyginimo dydžio. Pasyvumas šiuo klausimu nėra pats geriausias sprendimas, planuojant savo pajamas išėjus į pensiją“, – teigia LIPFA vadovas.

Antroje pensijų pakopoje atidedant po 3 proc. algos kas mėnesį galima pasinaudoti ir valstybės mokama maksimalia 1,5 proc. nuo vidutinio darbo užmokesčio paskata, kuri per metus sudaro apie 200 eurų, pervedamų į asmeninę pensijų sąskaitą.

Balandžio pabaigoje II pensijų pakopoje buvo 590 tūkst. gyventojų, kurie kaupė minimaliu režimu.

Išankstiniais duomenimis, būsimųjų pensininkų balandžio pabaigoje sukauptas turtas priartėjo prie 3,5 mlrd. eurų ir sudarė 3,457 mln. eurų.

LIPFA: ilgalaikės santaupos, arba kodėl pinigai turi judėti

Santaupas investuoti pasirinkę žmonės ilguoju laikotarpiu neišvengia tam tikrų panikos zonų, kuomet atrodo, jog rinkos jų pinigus ne augina, o tirpdo. Kasmet savo klientams už pensijų santaupų investavimą atsiskaitančias Lietuvos pensijų ir investicijų fondų įmones vienijanti asociacija (LIPFA) paaiškina, kodėl pinigai turi judėti.

„Taupant trumpo laikotarpio tikslams, pavyzdžiui, atostogoms, įvairiems pirkiniams ar sveikatos išlaidoms, retai galvojama apie pinigų įdarbinimą. Tiek dėl pakankamai trumpo laiko iki jų panaudojimo, tiek dėl nenuspėjamumo faktoriaus, kada lėšų prireiks. Ilguoju laikotarpiu santaupų perkamąją galią silpnina infliacija ir vienas geriausių priešnuodžių tam – investavimas. Tačiau čia svarbu aiškiai suvokti, kad rinkos gali judėti į abi puses ir dėl to pernelyg nesijaudinti“, – sako LIPFA prezidentas Šarūnas Ruzgys.

Du geriausi pinigų draugai

Neabejotinai, tai yra laikas ir sudėtinių palūkanų efektas, kuomet dalis pajamų ateičiai atidedama nuolat. Pasak Š. Ruzgio, augant ekonomikai net ir sąlyginai nedidelė infliacija tiesiogiai mažina perkamąją galią ir kuo ilgiau lėšos tiesiog „saugiai“ laikomos, tuo labiau jos nuvertėja.

„Patarčiau labai aiškiai susidėlioti prioritetus ir apibrėžti, kokiam tikslui ir kada ketinate panaudoti santaupas. Jei tai bus po kelių mėnesių ar vienerių metų – taupykite grynais, rinkitės trumpalaikį indėlį. Tačiau žvelgiant į kelių dešimtmečių trukmės perspektyvą taupymas „kojinėje“ – visiškai neefektyvus“, – atkreipia dėmesį Š. Ruzgys.

Augant ekonomikai net ir sąlyginai nedidelė infliacija tiesiogiai mažina perkamąją galią ir kuo ilgiau lėšos tiesiog „saugiai“ laikomos, tuo labiau jos nuvertėja.

Pavyzdžiui, atsidedant po 50 eurų per mėnesį 30 metų ir laikant juos grynais, per visą laikotarpį sutaupysite apie 18 000 eurų, o esant 2 proc. metinei infliacijai, jų perkamoji galia po 30 metų bus tik apie 3 400 eurų. Tuo tarpu, jei ilgalaikė investicija rinkose atneštų vidutinę 4,94 proc. grąžą, kaupdami lygiai tokiu tempu per tą patį laikotarpį, tikėtina, skaičiuosite jau 39 598 eurų santaupas.

Instinktų faktorius

Pasak Š. Ruzgio, natūralu ir suprantama, kad rinkoms kylant ar jau pasiekus aukštumas apie investavimą susimąsto net ir tie, kurie niekada nėra to išbandę. Tačiau ekonomikos ciklui lėtėjant ar sulaukus krizės, ne vienam gali atrodyti, kad saugiausia – pasitraukti.

„Instinkto faktorius yra labai stiprus, tačiau ekonomikoje reikia nepamiršti anticiklinių sprendimų reikšmės. Tai yra, sulaukus nedžiuginančios ekonomikos ciklo fazės išlaikyti rimtį ir nepasiduoti norui bėgti, nes tai reiškia nuostolių užfiksavimą, kai juos neabejotinai galėtų „atidirbti“ po to laukiantis kilimas“, – teigia Š. Ruzgys.

Jis primena, didžiausią išbandymą Lietuvos pensijų fondai turėjo nuo jų veiklos pradžios praėjus vos keletui metų, kai visą pasaulį supurtė 2008 metų ekonominė krizė. Per ją šalies pensijų fondų grąža buvo pasiekusi neigiamą 19 proc. lygį, tačiau jų vidutinė metinė grąža per pastaruosius 10 metų siekia 5,63 proc. – tai rodo 2019 metų I ketvirčio Lietuvos banko duomenys.

Į kojinę ar po obelimi?

Lietuva eurą įsivedė 2015 metų pradžioje, tačiau dar pernai balandį į eurus vis dar buvo neiškeista apie 447,5 mln. litų, arba 129,6 mln. eurų, o apyvartoje likusios senosios nacionalinės valiutos svoris sudarė apie 11 tonų.

„Versija, kad toks kiekis pinigų liko pas kolekcionierius – visiškai neįtikinama. Greičiausiai tai atidėti, kažkur užkišti ir užmiršti pinigai, kurie buvo taupomi grynais, kitaip tariant, dedami į kojinę ar užkasami po obelimi. Tuo tarpu įdarbinti pinigai buvo konvertuoti į Europos Sąjungos valiutą, o per pastaruosius trejus metus vien pensijų fonduose jų vidutinė grąža sudarė 3,84 proc., per penkerius siekė 4,14 proc.“, – teigia Š. Ruzgys.

Jo vertinimu, užmiršta ar nerandama litų suma yra gana didelė ir tai labai gerai iliustruoja, jog savo finansinį raštingumą nemaža dalis visuomenės vis dar turėtų vertinti santūriai.

„Pensijų fondai – kolektyvinis instrumentas. Tai reiškia, jog investuojama ilgam, kad per 30–40 metų būtų sukaupta solidi parama senatvei. Turime aiškią, visuomenei prieinamą, valstybės skatinamą sprendimą, leidžiantį pasirūpinti savo ateities pensija, tačiau nemažiau svarbus ir asmens noras domėtis pensijai kaupiamais pinigais, noras konsultuotis su specialistais – tai leidžia ilgalaikėje perspektyvoje savo pinigus įdarbinti ir jaustis kur kas ramiau“, – įsitikinęs Š. Ruzgys.