Apklausa: 71 proc. šalies gyventojų II pakopą laiko geriausiu būdu taupyti pensijai

Apklausa: 71 proc. šalies gyventojų II pakopą laiko geriausiu būdu taupyti pensijai

Lietuvos gyventojai būsimų šalies pensininkų turtą investuojančius II pakopos pensijų fondus laiko geriausiu būdu taupyti pensijai. Rinkos tyrimų bendrovės „Spinter tyrimai“ atliktos reprezentatyvios apklausos duomenimis, taip mano 71 proc. šalies gyventojų.

Po reformos 2019 metais II pensijų pakopoje imtas taikyti gyvenimo ciklo fondų (GCF) principas, o turto valdymo mokesčiai smarkiai sumažėjo. Tąkart gyventojų nuomonės klaususi Lietuvos investicinių ir pensijų fondų asociacija (LIPFA) sulaukė 72 proc., arba 1 procentiniu punktu didesnio bendro apklausos dalyvių palaikymo.

„II pakopos pensijų sistema ir toliau yra vertinama pozityviai bei pripažįstama svarbia socialinio aprūpinimo sistemos dalimi: vos 1 punkto nuomonės skirtumas išlieka statistinės paklaidos ribose. Anaiptol ne visos reformos būna sutinkamos palankiai, o ši reforma atnešė esminių pokyčių II pakopos pensijų sistemoje. Be to, pernai finansų rinkas supurtė  COVID-19 pandemija. Vis dėlto, toliau auganti investicinė grąža tapo geriausiu argumentu išlaikant fondų dalyvių ir bendrą šalies gyventojų pasitikėjimą“, – sako LIPFA vadovas Tadas Gudaitis.

21 proc. apklausos dalyvių teigė nemanantys, kad II pakopa yra geriausias būdas taupyti pensijai – 1 procentiniu punktu daugiau nei 2019-aisiais. Kaip ir ankstesnės apklausos metu, nuomonės apie tai neturėjo 8 proc. respondentų.

Stipraus palaikymo – daugiau

Pasak T. Gudaičio, nors teigiamų vertinimų dalis iš esmės nepakito, reikšmingas poslinkis stebimas būtent tarp pozityvų požiūrį išsakančių gyventojų. Prieš porą metų visišką palaikymą II pensijų pakopai išreiškė 9 proc., o šiais – jau 17 proc. apklaustųjų.

„Per paskutinį pertvarkymą II pakopa išlaikė savo dalyvius ir išvengė jų nubyrėjimo. Tai, kad bendras būsimųjų šalies pensininkų turtas didėja, o daugiau į akcijas investuojančių jaunesnių pensijų fondų dalyvių santaupų augimas įgavo didesnį pagreitį – augina pasitikėjimą mūsų darbu. Būtent su tuo siečiau, kad tvirtai teigiamą nuomonę reiškiančių gyventojų dalis pastaraisiais metais išaugo“, – sako jis.

Rinkos tyrimų bendrovei „Spinter“ išskyrus darbingo 18-64 metų amžiaus asmenų grupę, jos nuomonė apie II pakopą visiškai atitiko bendrą šalies gyventojų požiūrį. 17 proc. darbingo amžiaus šalies gyventojų šiemet sako visiškai sutinkantys su tuo, kad II pakopa yra geriausias būdas kaupti pensijai, dar 54 proc. su tokiu teiginiu sako greičiau sutinkantys.

Priešingai galvojančių ar nuomonės neturinčių darbingų žmonių dalis taip pat atitinka bendros imties rodiklius.

Kuo žemesnis išsilavinimas, tuo stipresnis nepasitikėjimas

Nors bendrai II pensijų pakopa sulaukia pritarimo, tačiau nagrinėjant skirtingo išsilavinimo žmonių pateiktus atsakymus akivaizdu, kad ja labiausiai nepasitiki asmenys, nebaigę vidurinės mokyklos. 31 proc. tvirtino nesutinkantys, kad ji yra geriausias būdas taupyti pensijai (58 proc. laikėsi priešingos nuomonės ir laikė taupymą II pakopos pensijų fonduose, kaip geriausiu pasirinkimu).

T. Gudaičio teigimu, finansinio raštingumo didinimas šalyje yra kritiškai svarbus, nes jis nėra skirtas tik su finansais ar investavimu dirbantiems profesionalams ar tiems, kurie nežino ką daryti su atliekamais pinigais.

„Šalies namų ūkiai dėl įvairių priežasčių taupo gana pasyviai, o jei santaupų turi – nėra linkę jas valdyti aktyviai, investuoti. Turint omenyje prastėjančias demografines tendencijas, reikėtų skatinti didesnį asmeninį įsitraukimą į finansinės ateities planavimą. Savo ruožtu noriu priminti, kad atsižvelgiant į asmeninę situaciją bei galimybes, tikrai verta atsidėti tiek, kiek išeina, nors ir po nedaug. Šis įprotis yra labai naudingas kaupiant finansinį rezervą ir įvairiems nenumatytiems atvejams, ir pensijos laikotarpiui“, – pastebi asociacijos vadovas.

„Spinter tyrimai“ reprezentatyvią šalies gyventojų apklausą, kurioje dalyvavo 1014 žmonių, atliko šiemet vasario 17-26 dienomis. Apklaustų gyventojų amžius buvo 18-75 metai. Tą patį klausimą rinkos tyrimų bendrovė uždavė 2019 metų lapkričio 19-29 dienomis. Pastarojoje apklausoje dalyvavo 1010 respondentų.

Valstybinę socialinio draudimo sistemą papildančioje Lietuvos II pakopos pensijų sistemoje dalyvauja daugiau kaip 80 proc., arba 1,37 mln. Lietuvos dirbančiųjų. Šalies gyventojų II pakopos pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Daugiau informacijos:

Paulius Tamulionis
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)
868608389
info@lipfa-virus.local

Tadas Gudaitis. EK sklaido pensijos miražą: kaip galime sau padėti patys?

Komentaras portalui delfi.lt 

Dabartiniams 30-mečiams Europos Komisijos (EK) rekomendacija per du dešimtmečius pensinį amžių Lietuvoje pailginti iki 72 metų turėjo nuskambėti kaip košmaras. Į situaciją pažvelgus be emocijų būtų verta išskirti tris esminius dalykus. Pirmasis: EK patvirtino, kad įžengėme į neigiamų demografinių tendencijų zoną ir mūsų laukia rimti finansiniai iššūkiai – ir asmeniniai, ir valstybės mastu. Antrasis: sprendimus reikia priimti, kol dar nesame numatomoje demografinėje krizėje. Trečiasis: kokie tie sprendimai gali būti?

Žmonės į pensiją išeina dėl įvairiausių priežasčių. Ne taip jau retai tai yra priverstinis pasitraukimas iš darbo rinkos netekus darbo, iškilus būtinybei slaugyti artimąjį, susidūrus su asmeninėmis sveikatos problemomis. Kiti sulaukia oficialaus pensinio amžiaus, su kuriuo bent jau dabar Lietuvoje susietas ir atitinkamas socialinis aprūpinimas, o mažiausias pensininkų skaičius pasirenka bent dalį savo laiko dirbti toliau.

Siūloma vėlesnė pensinio amžiaus riba svarbi ir psichologiškai. Vakarų šalių tendencijos rodo, kad į tapimą pensininku žiūrima vis pozityviau, šis laikas vis dažniau traktuojamas kaip poilsis, galimybė daugiau dėmesio skirti sau ir leisti laiką taip, kaip asmeniškai norisi. Todėl būtų tikrai sudėtinga sulaukti visuomenės palaikymo idėjai beveik dešimtmečiu pavėlinti „atostogų“ terminą.

Bet atidėkime į šalį išėjimo į pensiją priežastis ir konkretų amžių. Svarbiausias klausimas: ar savo pensijai, kada ji beištiktų, turime finansinių resursų? Realybė tokia, kad dažniausiai ne. Tad ir kalbėti apie 401 tūkst. eurų ar 1 mln. eurų (čia galite įrašyti bet kokią įsivaizduojamą sumą) mūsų šalies situacijoje kol kas nėra prasmės, nes didžioji dalis pensininkų jau dabar yra tiesiog užimti išgyvenimu.

Įdomu ir tai, kad net jei santaupų ir turto turime, požiūriu į jo valdymą skiriamės nuo kitų Europos Sąjungos (ES) šalių. Eurostato pernai metų pabaigoje paskelbtais duomenimis, 2019 metais 27-iose Bendrijos šalyse didžiausią, arba 34,1 proc. finansinio namų ūkių turto dalį sudarė draudimas, pensijos ir kitos standartizuotos garantijos, o 31,6 proc. – grynieji pinigai bei indėliai. Tuo tarpu Lietuvoje net 71,7 proc. finansinio turto dalį sudaro grynieji pinigai ir indėliai. Akivaizdu, kad pensijų bei draudimo produktams vis dar skiriame itin mažai dėmesio.

COVID-19 pandemijos paskatintas skaitmenizavimas bei darbo vietų robotizavimas, taip pat į rinką žengiančios jauniausios kartos skatina prognozes, jog socialinis kontraktas tarp valstybės ir visuomenės ateityje gali transformuotis iš esmės. Galbūt neliks kai kurių profesijų, galbūt kis darbo formos, galbūt bus atsisakyta visuotinai sutartos pensinio amžiaus ribos.

Tačiau kol spėliojame galimus ateities scenarijus, realybėje veikia „pay-as-you-go“, arba einamuoju finansavimu paremta valstybės socialinio aprūpinimo sistema. Paprastai sakant, šiuo metu dirbantys žmonės netiesiogiai moka už gyvenimą tų, kurie įgijo pensininko statusą. Kaip elgtis, jei per keletą artimiausių dešimtmečių pirmųjų skaičius smarkiai sumažės, o antrųjų, atvirkščiai, išaugs – atsakymo kol kas neturime. Kaip savo gyvenimą planuotis dabartiniams 30-mečiams, taip pat negalime pasakyti.

Mes visi turime iš esmės permąstyti, iš ko po 40-50 metų išėję į pensiją gyvens dabartiniai mokiniai ar studentai. Nežinia, ar pavyks iš naujo išrasti dviratį bei išvengti pasirinkimo tarp skurdesnių pensininkų, aukštesnių socialinių mokesčių arba sprendimo, kad turėsime dirbti daugiau ir ilgiau.

Tokiomis aplinkybėmis verta dar kartą priminti, kad finansiniais resursais pensijos laikotarpiui turėtume rūpintis ir patys asmeniškai. Ne priešokiais, ne atsitiktinai, ne atmestinai, o disciplinuotai ir tikslingai.

Kuo anksčiau pradėsime planuoti savo finansinę ateitį, tuo daugiau laisvės įgysime nuspręsti, kada patys norime išeiti į pensiją ir ką tuo metu veikti, kartu mažinsime spaudimą valstybės finansams. Ir tam reikėtų naudoti visus prieinamus instrumentus: II ir III pakopos pensijų fondus, investicinį gyvybės draudimą, investavimą į vertybinius popierius ir visus kitus suprantamus, prieinamus ir priimtinus būdus kaupti savo finansinį rezervą.

Tyrimai rodo, kad pasilikimas darbo rinkoje ir socialinių ryšių išlaikymas vyresniame amžiuje suteikia gyvenimui pilnatvės. Tačiau 2015 metais JAV Nacionalinis ekonominių tyrimų biuras nustatė, kad kaip tik išėjimas į pensiją pagerina ir sveikatą, ir pasitenkinimą gyvenimu. Visi esame skirtingi, tačiau tik asmeniškai užsitikrinę finansinį stabilumą galėsime patys spręsti dėl savo poilsio laiko, išvengdami aplinkybių, kurių niekaip negalime pakeisti.

Apklausa: pandemija pakeitė gyventojų nuotaikas – kas trečias mano, kad taupyti pensijai reikia kuo anksčiau

Įsisiūbavusi koronaviruso pandemija Lietuvoje sustiprino finansinio saugumo poreikį. Beveik kas trečias, arba 31 proc. šalies gyventojų šiemet teigia visiškai sutinkantys su tuo, kad pradėti taupyti pensijai būtina kuo anksčiau ir tai yra 4 procentiniais punktais daugiau, palyginti su ikipandeminiu laikotarpiu 2019-aisiais, rodo reprezentatyvios „Spinter tyrimų“ apklausos duomenys.

Prieš dvejus metus gyventojų nuotaikas dėl taupymo pensijai siekusi išsiaiškinti Lietuvos investicinių ir pensijų fondų asociacija (LIPFA) šiemet apklausą pakartojo. Asociacijos vadovas Tadas Gudaitis sako, kad bene visose srityse dėl pandemijos atsiradęs neapibrėžtumas priminė finansinių rezervų svarbą.

„Pirmą kartą šalies gyventojų nuomonės apie tai, ar būtina pensijai pradėti taupyti kuo anksčiau, klausėme 2019-aisiais – kai II šalies pakopos pensijų fondai po pertvarkymo ėmė dirbti gyvenimo ciklo fondų principu. Pagal amžių maksimaliai tiksliai pritaikius investavimo strategiją fondai demonstruoja labai gerus rezultatus, tačiau panašu, kad šalies gyventojų nuotaikoms nemažai įtakos turėjo ir COVID-19 viruso veiksnys, palietęs visas be išimties mūsų gyvenimo sritis“, – apklausos rezultatus komentuoja jis.

Apklausos duomenimis, šiemet 6 punktais iki 42 proc. sumažėjo ankstyvam pensijos kaupimui prijaučiančių gyventojų, kurie savo poziciją ankstyvo pensijos kaupimo klausimu įvardina kaip „greičiau sutinku“.

Už kuo ankstesnį kaupimą pensijai šiemet pasisako iš viso 73 proc. gyventojų, arba vos 2 procentiniais punktais mažiau nei 2019-aisiais. Pasak asociacijos vadovo, įdomu tai, kad per dvejus metus sumažėjo kaupimo pensijai skeptikų, tačiau padidėjo nuomonės neturinčių ar dar tvirtai neapsisprendusių gyventojų dalis.

2019 metais būtinybės kuo anksčiau pradėti taupyti pensijai visiškai nepalaikė 6 proc., greičiau nepalaikė – 12 proc. respondentų. Šiemet tokią nuomonę pareiškė 5 proc. ir 9 proc. apklaustųjų, tad bendra skeptikų dalis sumažėjo nuo 18 proc. iki 14 proc. Tačiau dar didesnė dalis – 6 proc. šalies gyventojų migravo į neapsisprendusiųjų pusę, kuri šiemet pasiekė 13 procentų.

„Būtina įvertinti ir tai, kad dėl pandemijos dalis verslų veikti negali, o dalis darbingo amžiaus gyventojų, kurie kaip tik šiuo metu galėtų ir užsidirbti, ir atsidėti ateičiai, dirba epizodiškai, yra išsiųsti į prastovas ar neteko darbo. Tokia yra realybė, dalis visuomenės šiuo metu tiesiog susitelkusi į išgyvenimą. Tai, kad pandemijos sąlygomis vis dėlto daugėja finansinę drausmę palaikančių gyventojų, yra puikus rezultatas“, – sako T. Gudaitis.

Pandemijos metu ypač sustiprėjo labiausiai finansiškai pažeidžiamų visuomenės grupių suvokimas, kad turėti pinigų rezervą pensijai yra labai svarbu. 2019 metais už tai pasisakė 27 proc. bedarbių ir 22 proc. pensinio amžiaus žmonių. Tuo tarpu šiemet taip galvojančių bedarbių dalis pasiekė 31 proc., o pensininkų – iki 30 proc.

Pasak LIPFA vadovo, apmaudu tai, kad bedarbiai dažniausiai neturi iš ko atsidėti lėšų ateičiai, o į pensiją išėję gyventojai jau yra priversti spręsti realius kasdieninius finansinius iššūkius, o ne galvoti apie papildomą taupymą.

Lietuvoje toliaregiškiausiai į pensijos etapą gyvenime ir toliau žiūri vadovaujančias pareigas užimantys žmonės, taip pat specialistai ir tarnautojai. 2019 metais atitinkamai 31 proc. ir 36 proc. jų manė, kad pensijai būtina pradėti taupyti kuo anksčiau, šiemet jų yra jau 43 proc. ir 39 proc.

Liūdniausia situacija netikėtai susiklostė su jauniausiais visuomenės nariais studentais ir moksleiviais – būtent jų nuotaikos yra pesimistiškiausios. Vos 13 proc. šios amžiaus grupės respondentų šiemet tvirtai pritaria tam, kad pensijai taupyti svarbu pradėti kuo anksčiau, nors prieš porą metų taip manė net 28 proc. jų.

Šiemet jaunimas tarsi susikeitė vietomis su ūkininkais. Pastarieji kaip tik tapo ankstyvo kaupimo pensijai entuziastais – 27 proc. dabar tvirtai tam pritaria, kai prieš dvejus metus taip galvojo vos 13 proc. ūkininkų.

„Nuotolinis mokymas ar studijos, ribotos galimybės pandemijos metu plėsti socialinius kontaktus labiausiai numušė jaunimo ūpą, jam tikrai sunku planuoti savo ateitį. Kol kas sudėtinga prognozuoti, kiek tai gali trukti, tačiau gyvenimo šia diena nusiteikimas nieko gero nežada žmonėms, kurie turi geriausias starto galimybes. Ankstyva taupymo pensijai pradžia ir nuoseklumas garantuoja pačius geriausius rezultatus, todėl belieka tikėtis, kad jaunų žmonių nuotaikos atšoks nuo žemiausio taško ir neužsibus jame ilgesniam laikui“, – teigia T. Gudaitis.

„Spinter tyrimai“ vasario 17-26 dienomis dėl pensijų kaupimo apklausė 1014 Lietuvos gyventojų, kurių amžius 18-75 metai.


Daugiau informacijos:

Gintarė Saulytė-Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local


Lietuvos pensijų fondų svertinė grąža pirmąjį ketvirtį siekė +6,3 proc.

Prie rekordinės 5 mlrd. eurų ribos artėjantis šalies pensijų fondų valdomas turtas pirmąjį šių ketvirtį išlaikė augimo kryptį. Preliminariais Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) duomenimis, sausį-kovą II pakopos pensijų fondų turto vidutinė svertinė grąža siekė +6,3 proc., vien kovą ji sudarė +3,8 proc., o per metus gyventojų, kaupiančių lėšas savo pensijai, turtas išaugo daugiau kaip 1,5 mlrd. Eur (44 proc.).

Kovo 31 dieną II pensijų pakopoje kaupiamos būsimų šalies pensininkų santaupos pasiekė 4,886 mlrd. Eur (4,496 mlrd. Eur metų pradžioje).

„Nors pasaulis jau antrus metus gyvena pandemijos režimu, rinkos sugebėjo atsispirti nuo pernai pavasarį pasiekto dugno, o pozityvių ženklų stebime gerokai daugiau. 2020 metų kovą būtų buvę tikrai per drąsu prognozuoti, kad susiklosčius tokioms aplinkybėms po metų šalies II pensijų pakopos dalyviai turės 1,5 mlrd. eurų daugiau turto, tačiau tai įvyko. Šalys nevienodu tempu tvarkosi su pandemija, tačiau galingiausios pasaulio valstybės JAV veiksmai ir pažanga sparčiai skiepijant visuomenę vertinami ypač palankiai, kaip ir pozityvūs naujausi šalies makroekonominiai rodikliai. Naują teigiamą stimulą rinkoms suteikė šiemet kovą JAV patvirtintas 2 trln. JAV dolerių vertės pagalbos paketas“, – sako LIPFA vadovas Tadas Gudaitis.

Teigiamos nuotaikos rinkose atsispindi ir pensijų fondų rezultatuose. Asociacijos vadovo teigimu, šiemet didžiausia grąža tradiciškai pasižymėjo rizikingiau investuojantys II pakopos pensijų fondai, skirti jaunesnio amžiaus klientams, tačiau augimą fiksavo visos be išimties fondų grupės.

Keturių amžiaus grupių fondų grąža svyravo apie 8 proc.

II pakopoje savo būsimąją pensiją kaupiantys 19-46 metų amžiaus Lietuvos dirbantieji pirmąjį šių ketvirtį uždirbo apie +8 proc. grąžą. Pasak T. Gudaičio, tai lemia jaunesnio amžiaus dalyviams skirtų fondų investavimo strategijos, nukreiptos į akcijas.

„8 proc. svertinės ketvirčio grąžos ribą sausio-kovo mėnesiais peržengė dviejų, prie jos priartėjo – dar dviejų amžiaus grupių pensijų fondai. Prieš porą metų perėjusi prie gyvenimo ciklo fondų veikimo principo, II pakopa jaunesnio amžiaus dalyviams palaiko gerą grąžos tempą. Artėjant pensiniam amžiui ir siekiant sukauptą turtą išsaugoti, jis bus investuojamas į konservatyvesnius finansinius instrumentus, tačiau kol kas pagrindinis tikslas – sukaupti jo kuo daugiau“, – teigia asociacijos vadovas.

Aukščiausią +8,04 proc. svertinę grąžą šiemet uždirbo 33-39 metų amžiaus II pakopos pensijų fondai. Nuo jų vos atsiliko 40-46 metų amžiaus dalyvių lėšas investuojantys fondai, pasiekę lygiai +8 proc. grąžą.

26-32 metų ir 19-25 metų dalyvių lėšas investuojančių fondų ketvirčio svertinė investicijų grąža buvo atitinkamai +7,90 proc. ir +7,75 proc.

Rizika mažesnė, grąža teigiama

Keturių vyriausių II pakopos pensijos sistemos dalyvių fondams, tarp jų ir turto išsaugojimui skirtų fondų grupei, pirmasis šių metų ketvirtis taip pat buvo sėkmingas.

47-53 metų amžiaus dalyvių turtą investuojantys II pakopos fondai sausį-kovą uždirbo vidutinę svertinę +6,89 proc. grąžą. Prie pensijos artėjančių 54-60 metų amžiaus gyventojų fondų rezultatas sudarė +3,58 proc., o +0,85 proc. grąžą pasiekė priešpensinio ir pensinio 61-67 metų amžiaus dalyvių grupės fondai.

+0,76 proc. vidutinę svertinę grąžą šiemet fiksavo ir pensijų turto išsaugojimui skirta fondų grupė.

„Pirmasis ketvirtis II pensijų pakopos dalyviams šiemet buvo palankus. Nors pandemija nesiliauja ir reikalauja daugybės resursų, tačiau pasauliui pratinantis prie minties, kad ji pagrindine aktualija gali išlikti dar keletą metų, sugebame prisitaikyti prie naujos realybės ir siekti pagrindinių tikslų. Siekdami to, kad būsimųjų pensininkų sąskaitos pilnėtų toliau, tikimės, kad pozityvumo rinkos šiemet nestokos“, – sako T. Gudaitis.

Valstybinę socialinio draudimo sistemą papildančioje Lietuvos II pakopos pensijų sistemoje dalyvauja daugiau kaip 80 proc., arba 1,37 mln. Lietuvos dirbančiųjų. Šalies gyventojų II pakopos pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Fondų kategorijos grąžos vidurkis

2021 m.

I ketvirtis

Nuo veiklos pradžios (2019 m.)

Turto išsaugojimo fondas

+0,76%

+9,84%

GCF gimusiems 1954-1960

+0,85%

+12,03%

GCF gimusiems 1961-1967

+3,58%

+24,84%

GCF gimusiems 1968-1974

+6,89%

+37,83%

GCF gimusiems 1975-1981

+8,00%

+41,32%

GCF gimusiems 1982-1988

+8,04%

+40,44%

GCF gimusiems 1989-1995

+7,90%

+39,93%

GCF gimusiems 1996-2002

+7,75%

+39,13%


Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local

Teikdamos informaciją III pakopos klientams LIPFA narės vadovausis specialiomis gairėmis

III pakopoje savo papildomą pensiją kaupiantiems ir individualiai ilgalaikių finansinių tikslų siekiantiems klientams pensijų kaupimo bendrovės teiks dar išsamesnę informaciją apie dalyvavimo šios pakopos fonduose sąlygas. Lietuvos investicinių ir pensijų fondų asociacijai (LIPFA) priklausančios įmonės potencialių klientų informavimą nutarė išplėsti ir sustiprinti tam, kad III pakopos fondų dalyviai galėtų priimti optimalius bei finansiškai naudingiausius sprendimus.

Teikdamos papildomą informaciją klientams LIPFA narės vadovausis specialiomis gairėmis, parengtomis bendradarbiaujant su Lietuvos banku. Asociacijos vertinimu, didesnis klientų informuotumas turėtų prisidėti finansinių tikslų pensijai įsivertinimo, padės įvertinti III pakopos pensijų fondų taikomas  sąlygas, rizikas bei naudas, įsivertinti mokestines sąlygas ir pareigas, jei tokių atsirastų, bei kitus klausimus.

LIPFA neabejoja, kad atvirumas ir skaidrumas klientų atžvilgiu ne tik padeda kurti finansinių paslaugų rinkai kritiškai svarbų ilgalaikį tarpusavio santykį, bet ir prisideda prie finansinio raštingumo didinimo.

Numatoma gairių įsigaliojimo data – šių metų spalio 1 d.

Gaires dėl III pakopos pensijų fondų dalyviams teikiamos informacijos – galite rasti čia [III_pakopos_fondu_platinimo_gairės].

Rekordinės pensijų santaupos Lietuvoje artėja prie 5 mlrd. eurų

Lietuvos dirbančiųjų pensijai kaupiamo turto vertė – jau netoli rekordinės 5 mlrd. eurų ribos. Naujausiais Lietuvos investicinių ir pensijų fondų asociacijos duomenimis, vasario pabaigoje II ir III pakopos pensijų fondai valdė 4,85 mlrd. eurų turto, arba daugiausiai per visą laikotarpį nuo veiklos pradžios.

II pakopos pensijų fondų, kurių paslaugomis naudojasi apie 80 proc. šalies dirbančiųjų, valdomo turto vertė vasario pabaigoje sudarė 4,67 mlrd. eurų, o III pakopos – 174,6 mln. eurų.

LIPFA vadovo Tado Gudaičio vertinimu, pensijų turto augimo pavyksta pasiekti nuoseklaus kaupimo dėka.

„Daug smulkesnių pokyčių bei esminių reformų išgyvenusi šalies pensijų sistema šiuo metu dirba stabiliai. Esame susitelkę į tvarų pensijai kaupiančių savo klientų turto auginimą ir galime pasidžiaugti, kad išlaikomi nuoseklūs periodiniai pervedimai į fondus, valstybės skatinimas bei dinamiškas investavimas leidžia siekti bendro tikslo: sudaryti gyventojams galimybę iš darbo rinkos išeiti su kuo didesnėmis santaupomis“, – sako T. Gudaitis.

Pandeminius 2020 metus Lietuvos II pakopos pensijų fondai užbaigė valdydami iš viso 4,496 mlrd. vertės būsimųjų pensininkų turto. Psichologiškai svarbi „naujo“ milijardo riba paskutinį kartą buvo peržengta pernai rugpjūčio pabaigoje, kuomet II pensijų pakopoje sukaupto turto vertė pasiekė 4,09 mlrd. eurų.

Pasak asociacijos vadovo, po koronaviruso COVID-19 sukelto šoko ir laikinos sumaišties finansų rinkose, pandemijos efektas būsimųjų pensininkų turto vertės pokyčiui buvo ribotas.

„Nors pandemijos iššūkiai vis dar turi kritinės įtakos mūsų profesiniams ir asmeniniams gyvenimams, tačiau rinkose milžiniškų turbulencijų nebevyksta, o vertybinių popierių svyravimai grįžo prie įprastinių ribų. Turbūt būtų argumentų galvoti ir taip, kad jei ne pandemija, fondų turtas, o kartu ir ateities pensininkų santaupos augtų didesniu greičiu. Vis dėlto, atsižvelgiant į jau antri metai sunkiai suvaldomos pandemijos veiksnį, akivaizdu, kad ją pavyksta atlaikyti gerai. Pandemijos pažymėtais 2020-aisiais Lietuvos pensijų fondai aplenkė infliaciją ir kaupiantiesiems uždirbo +5,2 proc. svertinę grąžą“, – teigia jis.

Anot T. Gudaičio, išlaikant su socialinio draudimo sistema ypač glaudžiai susietos II pakopos stabilumą, pastarosios finansinis indėlis didinant pensijoje gaunamas pajamas nuolat auga.

„Pasitikėjimas ir nuoseklumas, taip pat finansinė drausmė, vietoje vartojimo šiandien renkantis gauti didesnes pajamas ateityje, leidžia II pensijų pakopai didinti savo svorį ir reikšmingumą. Neabejoju, kad puoselėjant II pakopos stabilumą ji gebės vis reikšmingiau prisidėti gerinant pensinio amžiaus žmonių finansinę situaciją, kuri daugeliu atvejų šalyje vis dar nėra džiuginanti“, – tikisi asociacijos vadovas.

Jo teigimu, galima sakyti, kad po didelio viso pasaulio sukrėtimo praėjusiais metais, pandemija taip pat tapo savotiška nauja rutina. Po išskirtinai didelių svyravimų pernai, finansų rinkos vėliau pasuko teigiama kryptimi ir leido atidirbti patirtus nuostolius, todėl bendrus 2020 metų turto augimo bei grąžos rezultatus asociacija vertina pozityviai.


Valstybinę socialinio draudimo sistemą papildančioje Lietuvos II pakopos pensijų sistemoje dalyvauja daugiau kaip 80 proc., arba 1,37 mln. Lietuvos dirbančiųjų. Šalies gyventojų II pakopos pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Daugiau informacijos:

Gintarė Saulytė-Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local

Atostogas ir pensiją reikia planuoti tuo pačiu principu, teigia ekspertai

Pensinis amžius sukanka ir gerais, ir blogais laikais, bet kaip taisyklė – tam tinkamai taip ir nespėjus pasiruošti. Investavimo ekspertai atkreipia dėmesį, kad jei šis etapas sulauktų bent tiek dėmesio, kiek didesnis pirkinys ar atostogos, nusivylimai būtų retesni.

„Sodros“ duomenimis, pernai gruodį senatvės pensiją šalyje gavo beveik 616 tūkst., arba maždaug kas penktas šalies gyventojas – apytiksliai 2 tūkst. daugiau nei prieš metus. Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vadovas Tadas Gudaitis pažymi, kad toliau dirbti pasirenka palyginti nedidelė pensininkų dalis, o daugumai pensija yra pagrindinės ir vienintelės pajamos.

„Apmaudu, bet nemaža dalis žmonių šiam savo gyvenimo etapui daug dėmesio neskiria, todėl galiausiai atsiduria situacijoje, kuomet smarkiai kritus pajamoms belieka kažkaip bandyti susidoroti su nauja realybe. Nemalonių netikėtumų būtų mažiau, jei į pensiją žvelgtume kaip į atostogų planavimą ar bent kaip į didesnio pirkinio įsigijimą“, – sako T. Gudaitis.

Pajamų ir išlaidų aritmetika

Nors manoma, kad asmeninių finansų tvarkymas yra sudėtingas, specifinių žinių reikalaujantis dalykas, tačiau realybėje viskas yra gerokai paprasčiau. Ruošdamiesi įsigyti būstą, automobilį ar didelį pirkinį paprastai patys susiskaičiuojame, kokio dydžio išlaidas galėtume sau leisti.

„Pensijos pajamų ir išlaidų planavimo struktūrą geriausiai atitinka atostogos. Jos apima ir tokius būtinus poreikius kaip būstas, maistas, transportas, sveikata bei papildomas išlaidas pramogoms, įvairiems pirkiniams ir kitiems maloniems dalykams. Kur gyvensime ir ką valgysime, kiek pramogausime priklauso nuo turimo biudžeto – tai tikrai paprastas ir nesudėtingas principas. Jį pritaikius pensijos laikotarpiui irgi paaiškėtų, ką ir kurioje, pajamų ar išlaidų, pusėje reikėtų koreguoti“, – teigia asociacijos vadovas.

Vis dėlto, didele problema išlieka tai, kad apie tikėtinas pajamas pensijoje neretai turime tik miglotą supratimą.

Kiek aš turiu pinigų?

Finansų ekspertai pataria laikas nuo laiko pasitikrinti savo pensijų sąskaitą ir kiek joje sukaupta lėšų. Lietuvoje tam skirti II ir III pakopos pensijų fondai. Be to, iš valstybės biudžeto mokamą tikėtiną senatvės pensiją galima sužinoti „Sodros“ puslapyje.

„Tokia kontrolė leidžia ne tik suprasti realią situaciją, bet ir imtis veiksmų, kol tam dar yra laiko. Tik nuo asmeninių pastangų priklauso, kokio dydžio bus ta antroji privati pensija. Užsienyje įprasta, kad pensijų planai vertinami rimtai ir stengiamasi užsitikrinti kuo didesnę sąskaitą. Jei ji nepakankama – kaupiama aktyviau, atidedama jos naudojimo pradžia. Beje, pastarasis pasirinkimas galimas ir mūsų šalies II pakopos fonduose, tokiu atveju pinigai bus tiesiog investuojami toliau“, – aiškina T. Gudaitis.

Jis pataria asmeniniais finansiniais ištekliais pensijos laikotarpiui pradėti periodiškai domėtis kuo anksčiau. Tačiau reikia nepamiršti, kad kuo arčiau pensijos amžius, tuo mažiau erdvės lieka galimiems manevrams.

Viltis – ne planas

Pensija tikrai nėra tas dalykas, apie kurį būtų malonu svajoti ir jam ruoštis. Be to, dirbantiems ir socialinio draudimo mokesčius mokantiems gyventojams užtikrintumo suteikia žinojimas, kad atėjus laikui jie gaus senatvės pensiją.

„Štai todėl pensijos laikas vis dar sutinkamas su daug klaustukų. Tikimasi gauti senatvės pensiją, kažkiek išmokų iš privačios pensijos sąskaitos, kažkaip išlaikyti įprastą gyvenimo būdą. Tačiau viltis nėra planas, ypač kalbant apie finansinius dalykus. Kad ir kaip nesinorėtų, šį neišvengiamą gyvenimo etapą turime planuoti tam, kad jis pateiktų kuo mažiau nemalonių staigmenų“, – primena asociacijos vadovas.

Natūralu, kad kasdienės išlaidos išėjus į pensiją laipsniškai mažėja, tačiau paprastai vis daugiau lėšų prireikia dažnėjančioms sveikatos problemoms spręsti.

„Iki 5 tūkst. eurų II pensijų pakopoje sukaupę žmonės savo santaupas gali atsiimti iš karto. Visi kiti, kurie tam tikrą laiką gaus periodines išmokas arba lėšas pamažu išsigrynins anuiteto pagalba, taip pat pageidautų pirmojo scenarijaus. Vis dėlto, kas mėnesį gaunamas privačiai kauptas pensijos priedas yra pats geriausias būdas užsitikrinti papildomas pajamas ir reikia stengtis, kad jis būtų kuo didesnis“,  – sako T. Gudaitis.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.

Pandemijos pažymėtais 2020-aisiais Lietuvos pensijų fondai kaupiantiesiems uždirbo +5,2 proc. svertinę grąžą

Rankinį stabdį pasaulio ekonomikos augimui užtraukusi koronaviruso pandemija 2020 metų pavasarį gerokai supurtė finansų rinkas. Tačiau šįkart nuosmukio scenarijus nepasikartojo: rinkoms atšokus, Lietuvos pensijų fondai metus užbaigė pasiekę bendrą vidutinę +5,2 proc. svertinę grąžą.

Išankstiniu Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vertinimu, pernai daugiausiai uždirbo jaunesnių amžiaus grupių dalyvių II pakopos pensijų fondai, kurie pagal gyvenimo ciklo strategiją daugiau lėšų investuoja į bendrovių akcijas.

„Po paskutinės globalios 2008 metų ekonominės krizės praėjus daugiau kaip dešimtmečiui, pasaulis pernai susidūrė su iš esmės nauja grėsme – virusu. Netikrumo ir nerimo buvo tikrai daug, nes tai šalių ekonomikas palietė labai skaudžiai. Atitinkamai ir finansų rinkos pavasarį patyrė duobę, tačiau gana greit nuo jos dugno atšoko. Pasibaigus 2020 m. gyventojai kaupiantys lėšas pensijai, savo (pensijų) sąskaitose turėjo sukaupę daugiau lėšų nei pandemijos pradžioje. Per likusią metų dalį Lietuvos pensijų fondai ne tik atidirbo patirtus nuostolius, bet ir uždirbo – tai yra puikus pandeminių metų rezultatas.“, – sako LIPFA vadovas Tadas Gudaitis.

Pasak jo, didžiausią viruso spaudimą patiriantys verslo sektoriai sudėtingoje situacijoje yra ir šiuo metu, tačiau investicijų pergrupavimas, susitelkiant į perspektyviausias veiklas, taip pat stiprėjančios viltys dėl ypač greitai sukurtų vakcinų palaiko rinkų optimizmą.

Absoliuti dauguma kaupiančiųjų uždirbo virš 5 proc.

Nuo 2019 metų pradžios prie gyvenimo ciklo fondų strategijos perėję Lietuvos pensijų fondai perskirstė investicijas. Rizikingesnių, daugiau į akcijas investuojančių fondų, kurių dalyviai yra jaunesnių amžiaus grupių gyventojai, vidutinė svertinė grąža pernai viršijo +5 proc.

Jauniausių 19-25 metų amžiaus dalyvių fondų vidutinė svertinė grąža pernai buvo +5,07 proc., o 26-32 metų dirbančiųjų investicijos uždirbo +5,52 proc. grąžą.

Aukščiausias rezultatas buvo pasiektas 33-39 metų amžiaus dalyvių pensijų fondų grupėje – čia vidutinė svertinė metų grąža siekė +5,79 proc. Nedaug nuo geriausio rezultato atsiliko ir 40-46 metų amžiaus pensijų fondų klientų investicijos, kurios pernai paaugo +5,76 proc.

5 proc. grąžos ribą perlipo ir 47-53 metų dalyvius jungiantys pensijų fondai, kurių vidutinė metinė svertinė grąža pernai buvo +5,33 proc.

Artėjant oficialiam pensiniam amžiui investicijos tampa konservatyvesnės, todėl ir jų svyravimai mažesni. +4,57 proc. pernai ūgtelėjo 54-60 metų amžiaus santaupas investuojančių pensijų fondų vidutinė svertinė grąža. Atitinkamai vyriausių 61-67 metų amžiaus kaupiančiųjų santaupos pernai padidėjo vidutiniškai +2,98 proc., o turto išsaugojimo fonduose +2,9 proc.

Nuo veiklos pradžios – augimas net ketvirtadaliu

LIPFA duomenimis, nuo įsteigimo pradžios 2019 metų pradžioje, Lietuvos pensijų fondų vidutinė svertinė grąža sudaro +26,3 proc. T. Gudaitis sako, jog didžiausią įtaką tam turėjo investicijų rizikos perskirstymas pagal amžiaus grupes.

„Per pastaruosius dvejus metus stebime tą pačią tendenciją. Rinkų svyravimams ypač imlūs jaunesnių amžiaus grupių fondai auga sparčiausiai, savo investicijų vidutines svertines grąžas jie padidino nuo +20 iki beveik +30 proc.. Tačiau vidutiniškai +10 proc. uždirbo ir konservatyviausi pensijų fondai. Vertinant gyvenimo ciklo fondų strategiją, kuri buvo išbandyta ir prasidėjusia COVID-19 pandemija, akivaizdu, kad ji veikia pensijų fondų dalyvių naudai“, – pastebi T. Gudaitis.

Pensijų fondų turtas 2020 metų pabaigoje pasiekė 4,496  mlrd. eurų ir buvo didžiausias per visą Lietuvos II pakopos pensijų fondų veiklos laikotarpį. Didžiausias santaupas turi sukaupę 40-46 ir 47-53 metų pensijų fondų dalyviai, kurių amžiaus fondai valdo po maždaug 1 mlrd. būsimųjų pensininkų santaupų.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Fondų kategorijos grąžos vidurkis

2020 m.

IV ketvirtis

Nuo metų pradžios (2020 m.)

Nuo veiklos pradžios (2019 m.)

Turto išsaugojimo fondas

+2,43%

+2,90%

+9,03%

GCF gimusiems 1954-1960

+2,94%

+2,98%

+11,08%

GCF gimusiems 1961-1967

+5,66%

+4,57%

+20,49%

GCF gimusiems 1968-1974

+8,10%

+5,33%

+28,91%

GCF gimusiems 1975-1981

+8,64%

+5,76%

+30,83%

GCF gimusiems 1982-1988

+8,69%

+5,79%

+29,99%

GCF gimusiems 1989-1995

+8,62%

+5,52%

+29,68%

GCF gimusiems 1996-2002

+8,41%

+5,07%

+29,12%


Daugiau informacijos:

Gintarė Saulytė-Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local


Pandemija: kokiomis kišenėmis sutiksime aušrą suveikus vakcinoms?

Komentaras portalui delfi.lt 

Farmacijos kompanijoms rekordiniu greičiu kuriant ir registruojant vakcinas nuo COVID-19 infekcijos, pasaulis sulaikęs kvapą laukia šios „sidabrinės kulkos“, turinčios bent susilpninti mirtiną virusą. Tačiau šalių ekonomikos silpsta dabar, dalis dirbančiųjų dėl griežtų karantinų dabar netenka arba laikinai neturi darbo ir klausimas, iš ko gyventi, iškyla visu smarkumu.

Naujausias Jungtinių Tautų Plėtros programos tyrimas brėžia didelės žalos scenarijų, pagal kurį dėl ilgalaikio koronaviruso COVID-19 poveikio iki 2030 metų dar apie 207 mln. pasaulio gyventojų gali patekti į didelio skurdo zoną ir joje būtų iš viso daugiau kaip 1 mlrd. žmonių. Tyrimas neatmeta ir užsitęsusio atsigavimo varianto, kuomet 80 proc. pandemijos sukeltos krizės gali tęstis dešimtmetį. Tai reiškia, kad socialiniams iššūkiams išspręsti trumpo laikotarpio gali nepakakti.

Iki pandemijos išsivysčiusios Vakarų valstybės didžiausia problema galėjo laikyti aštrėjančius demografinius iššūkius, nes visuomenėms sparčiai amžėjant senjorų išlaikymo finansinė našta neatsilieka augimu, o įsismarkavusi pandemija situaciją tik dar labiau komplikavo.

Niekas negalėtų užginčyti fakto, kad anksčiau ar vėliau pasibaigia bet kuri krizė. Taip buvo nuo tulpių psichozės nukentėjusiuose Nyderlanduose XVI amžiuje, sprogusio aukštųjų technologijų (angl. dot com) burbulo šio amžiaus pradžioje, pasaulis atsigavo ir po naujausios 2008 metų ekonominės bei finansų krizės. Bet aušros sulaukti sunku ir dar sunkiau tą padaryti netuščiomis ir nekiauromis kišenėmis.

Tad į kurią kišenę galima kišti ranką? Kiek giliai? Ir kiek pinigų iš ten galima pasiimti? Dažnėjančius bandymus finansų ieškoti ne tik kišenėse, bet ir ateities sąskaita, pastebi ir tarptautinės institucijos. Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO) gruodį atkreipė Didžiosios Britanijos dėmesį į tai, kad būtų daug tvariau, jei senatvės pensijos čia būtų didinamos atsižvelgiant į vidutinio darbo užmokesčio augimą, o ne naudojant vieną, bet patį didžiausią iš trijų vertinamų rodiklių – mažiausiai 2,5 proc., infliacijos arba vidutinio darbo užmokesčio tempą, nes visuomenės senėjimas jau dabar daro spaudimą šalies viešiesiems finansams.

Kai kurios valstybės pensijų santaupas pasiryžusios prilyginti bankomatams ir leisti gyventojams jas išsigryninti naudojimui dabar. Net neįsigilinus, kokią įtaką ateityje tai gali turėti tai pačiai visuomenei. Lygiai taip, kaip po nakties ateina aušra, po vartojimo laikotarpio ateis diena, kai skolas teks grąžinti ir valstybės mastu spręsti, kaip išmaitinti skurstančius senjorus.

EBPO šiuo klausimu vienareikšmiška – tokiam santaupų išsigryninimui turėtų susidaryti išties kritinės, kraštutinės aplinkybės. Ar jos tikrai tokios ir yra? Ne. Nes pandemija vienodai negailestinga visiems ir nebeskirsto valstybių į tas, kurios dėl savo pačių finansų politikos yra atsidūrę aklavietėje, ir į tas, kurios pirmąsias turėtų traukti iš duobės. Be to, kad pandemijos keliamos problemos yra ne tik visuotinės, jos dar ir sprendžiamos lengvai prieinamų skolintų pinigų pagalba.

Sprendžiant esamas ir, beveik garantuotai, neišvengiamas ateities finansines problemas reikėtų kuo daugiau dėmesio skirti nestandartinėms darbo vietoms. Jas ne visuomet galima išmatuoti etatu ir tuo pačiu tokiems darbuotojams Lietuvoje nėra taip paprasta susirinkti vadinamuosius „Sodros“ taškus senatvės pensijai. Tai laisvai samdomi, laikini ar sezoniniai dirbantieji, kuriuos be kita ko būtų pravartu motyvuoti savarankiškam kaupimui oriai senatvei, nes tokių „neapibrėžtų“ darbo vietų per pandemiją tik padaugėjo ir valstybėms po kurio laiko tai sukels papildomų rūpesčių.

Kad ir kokia neapibrėžta būtų situacija, vis dėlto optimizmo ir vilties visame pasaulyje netrūksta. Sustoti vardan ateities reikėtų ne tik saugiai pasiliekant namuose, bet ir apsisprendžiant, kaip protingai panaudoti finansinius išteklius ir tą pirmiausiai padaryti asmeniškai.

Pandemija keičia požiūrį į pinigų leidimą: stengiamasi taupyti, mažiau aukoti bei dalyvauti loterijose

Lietuvos gyventojai į atliekamų pinigų leidimą per pandemiją ėmė žiūrėti kur kas atsargiau ir konservatyviau. Palyginti su laikotarpiu iki pandemijos, jie linkę mažiau skirti kasdienėms reikmėms, malonumams, labdarai ir loterijos bilietams, tačiau daugiau taupo ir atidžiau stebi, kad būtų sumokėti mokesčiai.

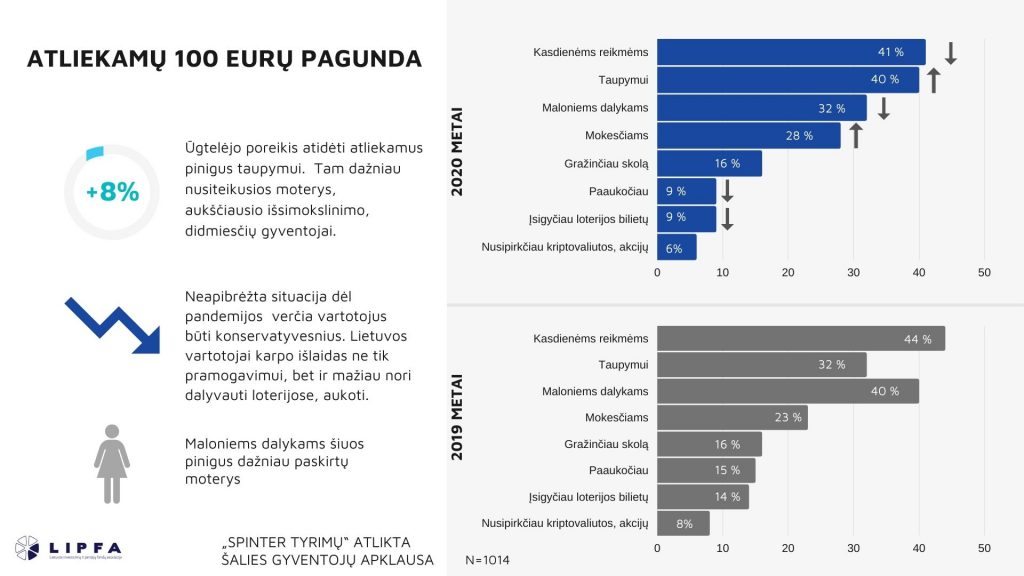
Pasikeitusius šalies gyventojų finansinius prioritetus atskleidė reprezentatyvi „Spinter tyrimų“ spalį atlikta šalies gyventojų apklausa, kurios metu buvo užduotas klausimas, kam jie panaudotų rastus arba turimus atliekamus 100 eurų. 41 proc. respondentų pažymėjo, kad skirtų juos kasdienėms reikmėms (3 punktais mažiau negu pernai birželį), o 40 proc. norėtų atidėti taupymui (8 punktais daugiau). Antrą vietą taupymui užleidę malonumai smuko į trečią poziciją – jiems išlaidautų 32 proc. apklaustųjų (8 punktais mažiau).

Apklausą inicijavusios Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vadovas Tadas Gudaitis sako, kad Lietuva nėra išimtis – pandemija verčia vartotojus savo prioritetus iš esmės peržiūrėti ir užsienyje.

„Neapibrėžta situacija dėl pandemijos ir neužtikrintumas dėl ateities verčia vartotojus būti konservatyvesnius. Tarptautinės vadybos konsultacijų bendrovės „McKinsey & Company“ duomenimis, rugsėjį iki 40 proc. Vokietijos vartotojų pripažino, kad jie peržiūri savo prioritetus ir yra pasiruošę sumažinti savo išlaidas daliai vartojimo kategorijų. Panaši dalis JAV gyventojų dabar taip pat kur kas labiau apgalvoja, kam leidžia savo pinigus. Tai yra globali tendencija, kurios tvarumą daugiausiai lems kovos su COVID-19 pandemija sėkmė“, – prognozuoja T. Gudaitis.

Mažiau pramogų ir rizikos

Lietuvos vartotojai karpo išlaidas ne tik pramogavimui, bet ir mažiau nori dalyvauti loterijose. Jeigu turėtų atliekamų pinigų, loterijos bilietų pirktų 9 proc. šalies gyventojų, arba 5 punktais mažiau negu pernai birželį.

Tai, kad Lietuvoje loterijos pritraukia mažiau dėmesio, patvirtina ir naujausi Lošimų priežiūros tarnybos duomenys. Šiemet sausį-rugsėjį didžiąsias loterijas organizuojančios įmonės mūsų šalyje išplatino 80,7 mln. bilietų už 75,5 mln. eurų, atitinkamai 4,8 ir 8,2 proc. mažiau nei pernai tuo pačiu laikotarpiu. Laimėjimų jos irgi išmokėjo mažiau, jie aptirpo 8,5 proc. iki 42,4 mln. eurų.

„Galimybes pramogauti už namų ribų ir vėl iš esmės apkarpė jau antrasis nacionalinis karantinas. Be abejonės, pramogoms skirti pinigai gali keliauti į kitokio formato priemones: skaitmeninius įrenginius, žaidimus, o loterijų bilietų įsigyti tuo labiau nėra jokių kliūčių, tačiau vartotojai iš esmės tapo atsargesni ir linkę nebūtinas išlaidas dėl visa ko pristabdyti“, – sako T. Gudaitis.

Jis atkreipia dėmesį, kad atlikto tyrimo rezultatai rodo, kad nuo 15 iki 9 proc. sumažėjo norinčių paaukoti dalį atliekamų pinigų labdarai ir šis neigiamas požiūris šiek tiek stebina, nes užsienio šalių gyventojai dėl COVID-19 kaip tik jaučia sustiprėjusį ryšį su vietos bendruomenėmis.


Taupymas tampa prioritetu

Į antrą vietą šiemet pakilęs taupymas tampa vienu iš atlikusių ar netikėtai gautų pinigų panaudojimo būdų. Be to, nuo 23 iki 28 proc. padaugėjo skiriančiųjų dėmesį mokesčių sumokėjimui, nepasikeitė 16 proc. siekianti dalis respondentų, kurie yra linkę tokiu būdu susimažinti prisiimtas skolas.

„Sunkiu, sudėtingu laikotarpiu asmeninis pasiryžimas taupyti ypač sustiprėja. Remiantis Lietuvos banko duomenimis, bankuose namų ūkių indėlių nuo kovo mėn. padaugėjo apie 1,4 mlrd. Eur, o tai yra beveik 3 kartus daugiau nei vidutiniškai 2017-2019 m. tuo pačiu laikotarpiu. Šią tendenciją taip pat patvirtina ir JAV turimi duomenys, ir šiemet Europos Sąjungoje (ES) stebima informacija. Ypač skaudžiai įprastam gyvenimui koronavirusas smogė metų pradžioje ir ES namų ūkių taupymo norma pirmąjį šių metų ketvirtį šoko iki rekordinių 16,9 proc. Tačiau antras ketvirtis šį rekordą aplenkė, namų ūkių taupymo normai pakilus net iki 24,6 proc. Tokie taupymo suaktyvėjimai tampriai susiję su bendra ekonomine situacija, tačiau norisi tikėtis, kad įprotis prigis ir taps ilgalaikiu“, – viliasi T. Gudaitis.

Savarankiškas investavimas vis dar domina palyginti mažą dalį šalies gyventojų. Vos 6 proc. respondentų, arba 2 punktais mažiau nei pernai, už atliekamus pinigus galvotų pirkti kriptovaliutos, aukso ar akcijų.

„Spinter tyrimai“ reprezentatyvią šalies gyventojų apklausą atliko spalio 19-29 dienomis, joje dalyvavo 1009 gyventojai, kurių amžius svyruoja nuo 18 iki 75 metų.

Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local