Ekspertai: senstanti Lietuva turi nepraleisti progos pasiruošti neišvengiamiems pokyčiams

Iš jauniausių Europos valstybių – tarp seniausių. Tokiu scenarijumi gyvena Lietuva, kurios visuomenė sensta dvigubai greičiau nei Europos Sąjungos (ES) vidurkis. Naujausioje analitinėje apžvalgoje Vyriausybės strateginės analizės centras (STRATA) pažymi, kad dėl to laukia iššūkiai valstybės paslaugų sistemoms, darbo rinkai ir siekiui užtikrinti geresnius gyvenimo standartus.

„Senėjanti visuomenė yra mūsų ateitis. Šiuos pokyčius lemia mažėjantis gimstamumas, ilgėjanti gyvenimo trukmė ir nepalankios migracijos tendencijos. Jau 2050 metais daugiau nei pusė Lietuvos gyventojų bus „sidabrinės ekonomikos“ dalyviai – 50 metų ir vyresni gyventojai. Visgi Lietuva neturi sisteminio požiūrio ir vizijos, kaip spręsti senstančios visuomenės keliamus iššūkius ir, atitinkamai, pasinaudoti naujomis galimybėmis“, – spaudos konferencijoje ketvirtadienį sakė STRATA vyresnioji politikos analitikė Indrė Pusevaitė.

Apžvalgoje konstatuojama, kad kol kas senstančios visuomenės klausimai sprendžiami fragmentiškai, o ištekliai išskaidyti įvairaus lygmens ir trukmės strateginiuose dokumentuose.

Europos Komisija prognozuoja, kad po trijų dešimtmečių mūsų šalies gyventojų amžiaus mediana sieks 51 metus ir bus beveik 7 metais didesnė negu šiuo metu. Tuomet už Lietuvos gyventojus vyresni bus tik italai, portugalai ir kroatai. Tuo tarpu 1990 metais Lietuvoje amžiaus mediana buvo 33 metai, o šalies populiacija – viena iš 6-ių jauniausių Europoje.

Globalūs bei lokalūs veiksniai lėmė, jog nuo 1990 iki 2019 metų Lietuvos populiacija susitraukė beveik 1 mln. iki 2,8 mln. gyventojų, vidutinė jų amžiaus mediana padidėjo 11 metų ir šiuo metu siekia 44 metus. Tai reiškia, kad jau dabar pusė šalies gyventojų yra vyresni nei 44 metų.

Anot politikos analitikės, senstanti visuomenė dažniausiai suprantama kaip iššūkis, nors formuoja naują prekių bei paslaugų rinką bei sudaro sąlygas naujiems darbo rinkos modeliams kurti.

„Šios naujos galimybės Europoje apibūdinamos „sidabrinės ekonomikos“ terminu. Kalbant apie „sidabrinę ekonomiką“ Lietuvoje, veikiausiai, didžiausias dėmesys turėtų būti skiriamas naujoms galimybėms darbo rinkoje. Taip yra todėl, kad priešingai nei JAV, Japonijoje, Vokietijoje ar Skandinavijos šalyse Lietuvoje vyresnio amžiaus gyventojų grupė yra sąlyginai maža. Taip pat paprastai tai nėra pasiturinčių grupė. Tad šiems asmenims skirtos specifinių prekių ir paslaugų rinkos potencialas yra gana ribotas“, – pastebi I. Pusevaitė.

STRATA konstatuoja, kad vyresnio amžiaus žmonės darbo rinkoje dažniausiai ilgiau pasilieka dėl aplinkybių, dėl kurių negali nedirbti – žemų socialinių garantijų (pensijų) ir santaupų.

Lietuvos Socialinių tyrimų centro vyr. mokslo darbuotoja Daiva Skučienė teigia, kad nors visuomenės senėjimas dažnai traktuojamas neigiamai, tačiau vyresnių žmonių išsilavinimas ir patirtis gali būti sėkmingai panaudojama tęsiant karjerą.

„Priešingai įsitikinimui, kad vyresni darbuotojai nėra tokie našūs ir imlūs naujovėms, tyrimai rodo, kad su amžiumi kaip tik didėja mąstymo greitis, greičiau identifikuojami ryšiai ir sprendžiamos problemos. Pensinį amžių pasiekęs asmuo dėl tolesnio darbo apsisprendžia įvertinęs savo sveikatą, ar yra reikalingas darbovietėje, dėl pajamų ar tiesiog lieka „kol neatleis. Finansinė pusė yra labai svarbi, nes taupyti neleidžia ribotos pajamos, o skurdo lygis Lietuvos 65 metų ir vyresnių žmonių grupėje Lietuvoje yra vienas aukščiausių Europos Sąjungoje“, – teigia D. Skučienė.

Todėl pensijų sistema reikalinga kaip ekonominio saugumo garantas senatvėje. Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vadovas Tadas Gudaitis atkreipia dėmesį, kad „sidabrinės ekonomikos“ neišvengiamumas verčia kelti klausimą dėl finansinio apsirūpinimo pasiekus pensinį amžių: kiek saugumo galės suteikti valstybė, kiek darbdaviai ir kiek prie to reikia prisidėti asmeniškai.

„Lietuvoje pradeda formuotis vyresnio ir darbingo amžiaus gyventojų disbalansas. Jis apie 2050 metus pablogės dukart. Tuomet 10-iai darbingo amžiaus gyventojų teks 6 vyresnio amžiaus žmonės. Esame šalis, kuri ES pensijoms skiriame vieną mažiausių bendrojo vidaus produkto (BVP) dalių, maždaug kas ketvirtas senjoras susiduria su skurdo grėsme. Pagal pastarąjį rodiklį esame silpniausių ES šalių trejetuke. Todėl svarbu, kad gyventojai užsitikrintų pajamas pensijai iš kelių šaltinių ir išnaudotų galimybes per visą darbinę karjerą periodiškai atsidėti lėšas savo pensijai, pasinaudojant ir valstybės paskatomis,“ – sako T. Gudaitis.

Pasak LIPFA vadovo, turime suvokti, kad  atsakomybę, dėl savo darbuotojų pensijos turi prisiimti ir darbdaviai. Kolkas svaresnio jų indėlio Lietuvoje pasigendama, lyginant su išsivysčiusiomis vakarų Europos šalimis. Ignoruojant akivaizdžius demografinius pokyčius ir nesiimant priemonių, laukia tikrai dideli visuomenės senėjimo keliami iššūkiai ir valstybės mastu, ir asmeniškai.

„Sodros“ duomenimis, šiuo metu Lietuvoje senatvės pensijos mokamos 613,3 tūkst. gyventojų. Rugsėjo pabaigoje iš jų dar dirbo 69,9 tūkst. senjorų. Papildomam savarankiškam pensijų kaupimui skirtoje II pakopoje Lietuvoje dalyvauja 1,3 mln. gyventojų, o jų bendras turtas jau pasiekė 4 mlrd. eurų.

Visą STRATA apžvalgą galite rasti čia.


Kontaktai žiniasklaidai:

Gintarė Saulytė-Šulgat

+37067865759

gintare@ideaprima.lt

3 paprasti patarimai, kaip taupyti: pirmiausiai išvenkite spyruoklės principo

Praradus pagrindinį pajamų šaltinį kas trečias Lietuvos namų ūkis nesiskolindamas sugebėtų išgyventi iki 3 mėnesių. Lietuvos banko apklausoje dalyvavusių respondentų atsakymai atskleidžia, kad artimiausią pusmetį nusiteikę taupyti dauguma šalies gyventojų, todėl finansų ekspertai dalijasi trimis paprastais patarimais, kurie padėtų sukaupti norimą pinigų rezervą nepaslystant nuo pat pradžių.

„Laikoma, kad kiekvienas žmogus turėtų turėti maždaug pusės metų gyvenimui reikalingų lėšų rezervą, kurį galėtų panaudoti netekęs darbo ar susirgęs. Reprezentatyvūs JAV duomenys atskleidžia įdomų faktą, kad sunkiais, kriziniais, nenuspėjamais laikais noras taupyti labai sustiprėja. Prasidėjus COVID-19 pandemijai, JAV asmeninio taupymo norma balandį šoko iki rekordinės 32,2 proc. ribos. Iki tol ji didžiausią savo 17,3 proc. reikšmę buvo pasiekusi 1975 metų gegužę, kuomet šalis išgyveno recesiją, staigiai pabrango dujos, vyriausybė leido pinigus Vietnamo karui, o Volstrytą ištiko akcijų katastrofa. Laikas pradėti taupyti visada yra geras, tačiau nusiteikimas tai padaryti kuo greičiau bei vėl grįžti prie savo gyvenimo ritmo veda tiesiai į pagrindinę klaidą – spyruoklės taisyklę“, – sako Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vadovas Tadas Gudaitis.

  1. Spyruoklės iššūkis

Priklausomai nuo tikslo, taupymas gali būti trumpalaikis arba ilgalaikis. Vis dėlto, jei pasirenkamas labai didelis taupymo tempas, jo paprastai neįmanoma išlaikyti ilgą laiką.

„Esminė klaida – taupymą traktuoti kaip momentinį procesą, savotišką sprintą, kurio metu užtenka susikaupti ir poreikius apkarpyti iki minimumo, o paskui vėl greitai grįžti prie įprasto gyvenimo. Taip tarsi nuspaudžiama spyruoklė, kurią pavargstama laikyti ir ji atšoka visa jėga net nebūtinai spėjus pasiekti tikslą. Geriau jau ilgesnis laikotarpis ir mažesnė atsidedamų pinigų suma, nei trumpas laikas ir bandymas iš jo išspausti maksimumą”, – pastebi T. Gudaitis.

Lietuvos banko apklausos duomenimis, beveik trys iš keturių namų ūkių šalyje yra pasiryžę sutaupyti per artimiausius 6 mėnesius, o didžiausia, arba 43 proc., taupančiųjų dalis per mėnesį sugeba atsidėti nuo 31 iki 150 eurų. Tokią pinigų sumą taupymui daugiausiai, arba 58 proc. gyventojų galėjo skirti grupėje, kurios pajamos sudarė 801-1200 eurų per mėnesį.

Pasak T. Gudaičio, tokias pajamas gaunantiems gyventojams tai nėra itin didelė pinigų suma, tačiau taupant ypač svarbus nuoseklumas ir laikas.

  1. Apsisprendimas nieko nepirkti

Pasauliui susiduriant su klimato krizės iššūkiu ir stengiantis suvaldyti COVID-19 pandemiją apgalvotas ir tvarus vartojimas domina vis daugiau žmonių. Vis dėlto, apsisprendimas taupyti neleidžiant pinigų ir nieko neperkant nėra tvarus.

„Taupymas nėra pinigų neleidimas. Taupymas yra sumanus ir apgalvotas išlaidų suvaldymas. Pernelyg griežtas, galbūt net asketiškas požiūris gali tik sustiprinti pagundą taupymą mesti, nes tik nedaugelis žmonių atlaiko tokį gyvenimo būdą. Taupant reikėtų atsisakyti išlaidų neesminiams dalykams, bet esminių ir net mažų malonumų – nepraleisti“, – pataria T. Gudaitis.

Jo teigimu, toks ritmas padės ilgiau išlaikyti pasiryžimą taupyti ir apsaugos nuo jausmo, kad gyvenime liko tik nemalonios finansinės pareigos.

  1. Lengvai pasiekiami taupomi pinigai

Paprastai pagunda leisti pinigus sustiprėja, jei papildomas rezervas laikomas „po ranka“. Didžiausią riziką patiria ypač ilgiems ir tolimiems tikslams laikomi pinigai, skirti nenumatytiems atvejams, traumoms, nedarbo laikotarpiams ar pensijai.

„Lietuvos banko duomenimis, santaupų namuose grynaisiais pinigais šiemet turi apie 40 proc. šalies gyventojų. Didžioji dalis, arba 54 proc., namų ūkių nori taupyti būtent nenumatytoms išlaidoms. Taupymas grynaisiais savaime nėra vienareikšmiškas blogis, bet jei ilgai neiškrentame iš darbo rinkos ar nepatiriame reikšmingos žalos būstui, kyla pagunda santaupas panaudoti kažkam kitam. Tikimybė, kad taip ir nutiks yra didelė, jei santaupų nereikia išgryninti, sulaukti atitinkamo amžiaus ar įgyvendinti kitas sąlygas“, – teigia T. Gudaitis.

Jis pataria įsivertinti taupymo tikslus ir jiems parinkti tinkamą santaupų formą: taupomąjį indėlį, pensijų fondą II ar III pakopoje, kitas taupymo ir investavimo alternatyvas investicinį gyvybės draudimą bei taip išvengti pernelyg ankstyvo pinigų išleidimo, apsaugoti juos nuo nuvertėjimo.

JAV Kongreso tyrimų tarnyba 2018 metais atkreipė dėmesį į tai, kad ryžtas taupyti smarkiai priklauso nuo bendros ekonominės situacijos. Jei ji blogėja, imama taupyti intensyviau, tačiau aplinkybėms keičiantis į gerą – taupymo norma vėl greitai sumažėja. Tą matome ir dabar – koronaviruso pandemijos kontekste.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų ir jau turi sukaupę apie 4 mlrd. eurų vertės santaupų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Daugiau informacijos:

Gintarė Saulytė-Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local


Lietuvos pensijų fondų svertinė grąža trečiąjį ketvirtį ūgtelėjo 3,8 proc.

Po sėkmingo antrojo šių metų ketvirčio Lietuvos pensijų fondai augimą išlaikė ir trečiąjį ketvirtį. Preliminariais duomenimis, liepą-rugsėjį jų vidutinė svertinė grąža buvo +3,8 proc., o nuo veiklos pradžios pernai siekia +17,4 procento.

Trečiasis metų ketvirtis buvo sėkmingas visų amžiaus grupių pensijų fondams. Stabilumą, bei nuosaikų augimą išlaikė ir savo strategijos tikslą, maksimaliai apsaugoti prie pensijos amžiaus labiausiai artėjančių klientų santaupas, pateisino vyriausiems gyventojams skirti gyvenimo ciklo fondai.

Turto išsaugojimui skirti pensijų fondai trečiąjį ketvirtį paaugo +1,7 proc., nuo veiklos pradžios (pernai metų sausio 1-osios) pakilo +6,45 proc. Priešpensinio 60-66 metų amžiaus gyventojų santaupų svertinis vidurkis trečiąjį ketvirtį pakilo +1,97 proc., nuo veiklos pradžios +7,9 proc.

„Geriausių rezultatų pasiekė pensijų fondai, investuojantys 53 metų ir jaunesnių II pakopos dalyvių turtą. Pagal gyvenimo ciklo fondų modelį juose yra didesnė akcijų dalis, palyginti su konservatyviausiais fondais. Akcijos pasižymi didesniais vertės svyravimais, tačiau joms būdingas ir spartesnis atšokimas, todėl įsigytos palankia kaina jos pagauna didesnę atšokimo „bangą“, – pastebi T. Gudaitis.

53-59 metų amžiaus grupės pensijų fondai šiemet trečiąjį ketvirtį pasiekė +3,1 proc., nuo veiklos pradžios +13,99 proc. svertinę grąžą. Trečiąjį ketvirtį +4,12 proc. augo 46-52 metų amžiaus gyventojų pensijų fondų svertinė grąža, nuo veiklos pradžios ji sudarė +19,22 proc.

Sėkmingiausių rezultatų šiemet pasiekė 39-45 metų amžiaus dirbančiųjų santaupas investuojantys pensijų fondai, kurie trečiąjį ketvirtį pakilo +4,25 proc., nuo veiklos pradžios +20,41 proc.

Trims jauniausio amžiaus grupėms skirti pensijų fondai taip pat fiksavo augimą. 32-38 metų amžiaus gyventojų fondai trečiąjį ketvirtį augo +4,24 proc., nuo veiklos pradžios +19,59 proc. 25-31 metų gyventojų pensijų fondai uždirbo atitinkamai +4,16 proc. ir +19,39 proc., o 18-24 metų gyventojų pensijų fondai: +4,11 proc. ir +19,11 proc.

T. Gudaičio teigimu, 2019 metai pensijų gyvenimo ciklo fondams buvo ypač sėkmingi ir pirmą kartą istorijoje už metinį realios grąžos rodiklį Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO) jiems skyrė pirmąją vietą pasaulyje.

„Tokią aukštą palyginamąją bazę būtų nepaprasta aplenkti ir palankiais ar net tradiciniais metais. Todėl turint omenyje, kad dėl pandemijos gyvenimas į įprastas vėžes nėra sugrįžęs, o Šiaurės pusrutulyje kaip tik prasideda šaltasis sezonas su jį lydinčiais virusais, turėtume būti pasiruošę įvairiems netikėtumams finansų rinkose ir, be abejonės, reaguoti į pokyčius maksimaliai operatyviai“, – sako LIPFA vadovas.

„Trečiąjį ketvirtį pensijų fondų investicijos išlaikė augimo kryptį. Po kovą pasiekto dugno, kai rinkos tikrai aštriai sureagavo į ekonomikos neapibrėžtumą valstybėms masiškai užsidarius, dabar fiksuojame prieaugį. Deja, pandemija dar nesuvaldyta ir tai lemia permainingą situaciją finansų rinkose“, – sako LIPFA vadovas Tadas Gudaitis.

Per devynis šių metų mėnesius į pensijų fondus pervesti beveik 309 mln. eurų gyventojų įmokų ir valstybės paskatų. Iš viso rugsėjo pabaigoje Lietuvos II pakopos pensijų fondai valdė 4,091 mlrd. eurų būsimųjų pensininkų santaupų.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.

Fondų kategorijos grąžos vidurkis 2020 m.

III ketvirtis

Nuo metų pradžios (2020 m.) Nuo veiklos pradžios (2019 m. sausio 1 d.)
Turto išsaugojimo fondas +1,70% +0,45% +6,45%
GCF gimusiems 1954-1960 +1,97% +0,05% +7,90%
GCF gimusiems 1961-1967 +3,10% -1,02% +13,99%
GCF gimusiems 1968-1974 +4,12% -2,56% +19,22%
GCF gimusiems 1975-1981 +4,25% -2,65% +20,41%
GCF gimusiems 1982-1988 +4,24% -2,66% +19,59%
GCF gimusiems 1989-1995 +4,16% -2,85% +19,39%
GCF gimusiems 1996-2002 +4,11% -3,08% +19,11%


Daugiau informacijos:

Gintarė Saulytė-Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local

T. Gudaitis: Nenorėjote eiti paskui Gretą? Seksite paskui Ursulą

Paauglės aplinkosaugos aktyvistės Gretos Thunberg pastangos keisti pasaulį klimato krizės akivaizdoje iki šiol sugebėjo įtikinti anaiptol ne kiekvieną. Tačiau „žaliojo kurso“ idėja vienu ypu tapo Europos žemyno tikslu, Europos Komisijos pirmininkei Ursulai von der Leyen metinėje kalboje paskelbus planą vos per dešimtmetį anglies dvideginio emisiją Europos Sąjungoje sumažinti 55 proc.

Paprastai tariant, pataškėme pinigų trinkelėms, vėliau – kitam grožiui, tačiau jau netolimoje ateityje pagrindiniai pinigai suksis žalios ekonomikos kryptimi. Ir čia arba būsime ant bangos, arba liksime už borto.

Noras, kad visuomenė savo akimis pamatytų europinių pinigų investavimo rezultatą Lietuvą nuvedė prie masinio naujų trinkelių klojimo, o kai „trinkelizacija“ buvo užbaigta, pereita prie šviečiančių ir grojančių fontanų – „fontanizacijos“. Tuo tarpu trūksta „tik“ daugiau investicijų, gerai apmokamų darbo vietų, šių dienų aktualijas atitinkančių pokyčių švietimo srityje – siekiant nuo pradinių klasių ugdyti tvaraus ir atsakingo vartojimo bei darnaus vystymo žinias ir supratimą bei atidumą žmogiškiesiems ištekliams. U. von der Leyen žinutė dviprasmybių nepalieka. Pinigų srautas tekės miestų ir bendruomenių tvarumui užtikrinti, tad pasiruoškime versti naują lapą.

Investicijų srityje tvarumo tema nėra nauja, nes perspektyviausių investavimo variantų paieška yra nuolatinis ir nenutrūkstantis procesas. Tokios kažkada visiškai naujos sritys kaip atsinaujinanti energetika, naują kryptį anksti užčiuopusiems investuotojams buvo ypač pelningos. Kad tvarumas yra ateities kryptis priminė ir finansų rinkas šiemet gerokai papurčiusi COVID-19 pandemija, kurios metu tvarios investicijos nelauktos krizės sąlygomis pasirodė esančios atsparesnės nei tradicinės. Tą patvirtina ir pasaulinė nepriklausoma investicijų analitikos agentūra „Morningstar“.

Tikėtina, kad ES mastu brėžiama žalia kryptis padės suvienodinti supratimą apie tai, kas iš tikrųjų yra žalia, nes kol kas čia apstu pilkųjų zonų. Tarkime, neutrali CO2 požiūriu tabako gamykla gali būti laikoma „žalia“ ar ne? Tiesiogiai vertinant jos poveikį klimato pokyčiams čia ir dabar tikriausiai taip, tačiau nebūtinai tokia ji gali būti laikoma dėl ilgalaikio poveikio visuomenės sveikatai.

Daugiau ar mažiau, griežčiau ar atlaidžiau, bet žalumo ir tvarumo faktorius Lietuvoje jau ne vienerius metus lemia, kur lėšos gali ateiti, o piktnaudžiaujant aplinkosaugos problemomis (angl. green washing) – ir išeiti. Investicijos į infrastruktūrą ir jos energetinį efektyvumą būtinos, bet ne ką mažiau svarbios (gal net labiau svarbos) ir investicijos į žmogiškąjį kapitalą. Visuomenės spaudimo ar bent aktyvesnio susidomėjimo investicijų kryptimis kol kas nėra arba jis pavienis, tačiau ir čia esminių pokyčių nebereikės ilgai laukti. Paprastos ir kryptingos  pastangos šviečiant visas visuomenės grupes apie tvaraus ir atsakingo vartojimo bei darnaus vystymo teikiamą naudą taip pat neišvengiamos.

Šiuo metu pasaulyje grynųjų pinigų ir pinigų sąskaitose pavidalu cirkuliuoja maždaug 37 trln. JAV dolerių, o bendra investicijų, išvestinių finansinių priemonių suma viršija vieną kvadrilijoną (tūkstantį trilijonų). ES savo ruožtu yra numačiusi 750 mlrd. eurų vertės ekonomikos skatinimo fondą, kuris 37 proc. savo lėšų skirs būtent žaliesiems projektams. Be jokių abejonių – tvarus investavimas taps viena iš finansų sektoriaus varomųjų jėgų, nes investuotojų gretas pamažu pildanti Z karta šiuo klausimu turi ypač tvirtą nuomonę: už tvarias investicijas pasisako net 95 proc. šios kartos atstovų.

Žaliasis kursas nėra gamyklos kamino perdažymas žaliai, tai gyvenimo būdo ir požiūrio keitimas. 30 stambių įmonių, tarp kurių yra „Nestle“, „Unilever“, „Bayer“, „Sanofi“, „Deutsche Bank“ ir kitos, jau sureagavo į U. Von der Leyen kalbą ir iš esmės pažadėjo, kad verslas nebevyks įprastai, nes jos irgi pasiryžę keistis kartu su Europa.

Trinkelių ir fontanų erą užbaigs nauja, žmogaus ir aplinkos darnos era – bent jau Europoje. Todėl ir mums reikėtų pradėti nuo savęs: daugiau investuoti į žmogiškuosius išteklius, finansinį raštingumą kilstelėti prie prioritetų švietimo srityje ir iš esmės peržiūrėti savo požiūrį, siekiant ambicingų tikslų tvarumo srityje.


Daugiau informacijos:

Gintarė Saulytė-Šulgat

info@lipfa-virus.local

+37067865759

Gyventojai savo pensijoms II pakopos pensijų sistemoje jau sukaupė – 4 mlrd. eurų

Šalies gyventojų santaupos II pakopos pensijų fonduose pasiekė naują ribą – Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) duomenimis, rugpjūčio pabaigoje II pensijų kaupimo pakopoje valdomas turtas sudarė 4,09 mlrd. eurų.

II pakopos pensijų fondai 3 mlrd. eurų ribą peržengė kiek daugiau nei prieš dvejus metus – 2018 m. birželį. Pasak LIPFA vadovo Tado Gudaičio, II pakopos pensijų fondų augimą lemia perėjimas prie gyvenimo ciklo fondų (GCF) modelio bei didėjantis dalyvių skaičius.

„Pernai į GCF modelį perorientuota II pakopos pensijų sistema leido kur kas tiksliau subalansuoti investicijų riziką, be to, prisijungė nauji, II pakopos pensijų kaupimo dalyviai. Sistemos masiškumas ir dirbančiųjų pasiryžimas reguliariai taupyti padeda išlaikyti teigiamą sistemos augimo kryptį“, – sako T. Gudaitis.

Rugpjūčio pabaigoje II pakopos pensiją kaupė 1,373 mln. žmonių – 21,8 tūkst. daugiau negu prieš metus.

Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO), įvertinusi 16,6 proc. siekusią realią Lietuvos pensijų fondų investicijų grąžą 2019 m., jiems pagal šį rodiklį skyrė pirmąją vietą pasaulyje. Vis dėlto, šiemet pasaulį užklupusi COVID-19 pandemija supurtė finansų rinkas

T. Gudaičio teigimu, į pandemiją finansų rinkos sureagavo labai greitai, tačiau labai greitai fiksuotas ir atšokimas nuo kovą pasiekto dugno. Papildomo stabilumo rinkoms suteikė ir operatyvus centrinių bankų atsakas bei priemonės, skirtos ekonomikos palaikymui užtikrinti.

„Kaupimas pensijai yra ilgojo laikotarpio tikslas. Reguliariai kaupdami, antrosios pakopos dalyviai pasinaudos ir pandemijos sukeltų rinkos pokyčių privalumais: pigiau įsigys vertybinių popierių, o jų vertės augimas ateityje papildys asmeninę pensijų sąskaitą bei padidins išmokas pasiekus pensinį amžių“, – pastebi LIPFA vadovas.

Valstybinę socialinio draudimo sistemą papildančioje Lietuvos II pakopos pensijų sistemoje dalyvauja daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų II pakopos pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local


Lietuvoje suaugę vaikai nesusitvarko su finansais be tėvų pensininkų pagalbos – apklausa

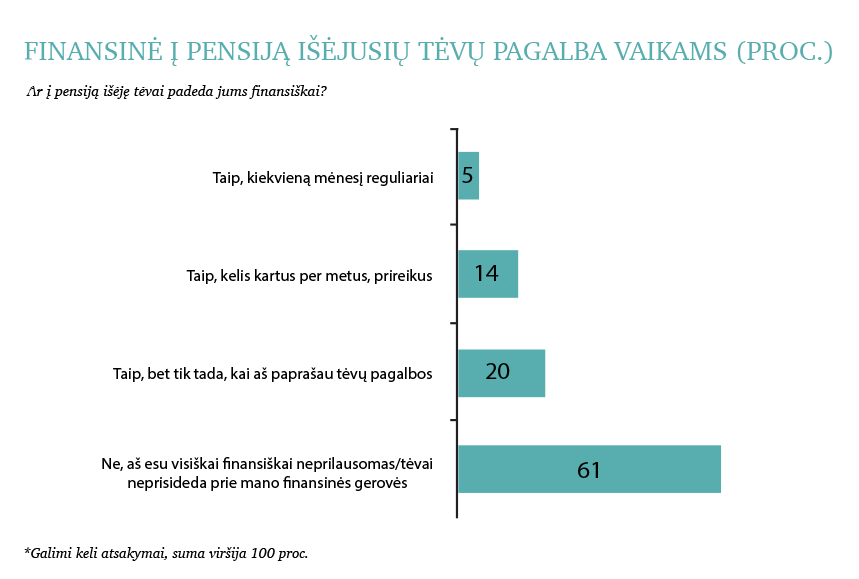
Šeši iš dešimties tėvus pensininkus turinčių Lietuvos gyventojų laiko save finansiškai nepriklausomais ir į kuklias tėvų pajamas nepretenduoja. Vis dėlto, likę keturi pripažįsta, kad reguliariai ar retkarčiais pinigų pritrūksta ir kad juos finansiškai remia pensininkai tėvai, rodo reprezentatyvi šalies gyventojų apklausa, atlikta „Spinter tyrimų“.

61 proc. šalies suaugusiųjų patvirtino, kad jiems paspirties iš pensininkų tėvų nereikia, nes patys užsitikrina asmeninę finansinę nepriklausomybę, tuo tarpu likusieji be tėvų pensininkų neišsiverčia.

Apklausą inicijavusios Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vadovas Tadas Gudaitis sako, kad pensininkų tėvų finansinė situacija vaikų akimis gali būti pervertinama, nes drąsos paprašyti finansinės pagalbos turima nevienodai.

„Apklausoje buvo klausimas apie tarpusavio pagalbą ne pagal nutylėjimą, o jos tikslingai paprašius. Tik 7 proc. respondentų sako finansiškai paremiantys tėvus, nes jie to paprašo. O net 20 proc. apklaustųjų prisipažino patys prašę pinigų iš savo pensininkų tėvų. Jei dažnai ant skurdo ribos balansuojantys šiandieniniai senjorai nesivaržytų, labai tikėtina, kad apie sunkią savo situaciją jie pasisakytų gerokai dažniau“, – sako jis.

Pajamų dydis nesvarbus – remiami visi vaikai

Visuomenės nuomonės tyrimas atskleidė, jog kiekvieną mėnesį finansinės pensininkų tėvų paramos reikia ir minimalias, ir pakankamai aukštas pajamas vienam šeimos nariui gaunantiems suaugusiems vaikams.

Beveik kas dešimtą (9,4 proc.) šalies gyventoją, kurio mėnesio pajamos vienam šeimos nariui nesiekia 300 eurų, reguliariai finansiškai kiekvieną mėnesį remia pensininkai tėvai. Neįtikėtina, bet ir 6 proc. gaunančiųjų mažiausiai 700 eurų pajamas taip pat kas mėnesį pinigais remia pensininkai tėvai.

„Tai yra reguliarus ir tikrai labai dažnas papildomų pajamų poreikis. Tai, kad jį jaučia net ir aukščiausias pajamas gaunanti gyventojų grupė rodo, jog turime rimtų problemų su asmeninių finansų valdymo įgūdžiais. Nuolat kalbame apie būtinybę išmokti reguliuoti savo išlaidas, nes būtent tai lemia, ar šeimos biudžetą žymės minuso ženklas. Turint omenyje, kad šalyje pensijų pakeitimo norma yra žema ir palikus darbo rinką pensininkų pajamos smarkiai krenta, vaikų poreikiai finansinę senjorų situaciją komplikuoja dar labiau“, – atkreipia dėmesį T. Gudaitis.

Net ir tikslingai prašant pensininkų tėvų pagalbos didžiausias pajamas gaunantys suaugę vaikai ne itin atsilieka nuo mažiausiai uždirbančių – abiejose grupėse tokių yra po 16 proc.

Pinigų kiekis negarantuoja finansinės laisvės

Atidesnis žvilgsnis į finansiškai visiškai nepriklausomais save laikančius žmones parodė, jog, deja, bet pajamų dydis su finansine laisve nekoreliuoja.

„64 proc. mažiausias pajamas gaunančių apklausos dalyvių sako, kad yra finansiškai nepriklausomi ir tėvai neprisideda prie jų finansinės gerovės. Ar taip pat save galinčių pavadinti žmonių gerokai daugiau tarp tų, kurių pajamos didžiausios? Neįtikėtina, bet ne. Savarankiškai finansinę gerovę tarp pastarųjų teigia susikurianti iš esmės tokia pati – 66 proc. respondentų dalis. Vadinasi, vienas iš trijų žmonių dar iki pensijos nesugeba susidoroti su asmeniniais finansais ir nerimą kelia tai, kas bus, kai po kelių dešimtmečių jų mėnesio pajamas sudarys tik pensija. Kol dar nevėlu, vis tik reikėtų daugiau dėmesio skirti išlaidų kontrolei ir bent nuo simbolinių sumų pradėti taupyti tiek didesniems pirkiniams, tiek „juodai dienai“, kuri gali nutikti susirgus, netekus darbo ar patiems išėjus į pensiją“, – teigia asociacijos vadovas.

Reprezentatyvi Lietuvos gyventojų apklausa buvo atlikta liepos 16-26 dienomis, joje dalyvavo 1013 respondentų, kurių amžius 18-75 metai. Vertinant pensininkų tėvų finansinę pagalbą savo vaikams buvo atrinkta 572 respondentų, turinčių pensininkus tėvus, dalis.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų, kurie ateityje gaus ne tik pensiją iš „Sodros“, bet ir papildomas pajamas iš darbo laikotarpiu kauptų santaupų.

Privačias šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.

Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local


Tadas Gudaitis: Kaip suprast tave, matematika?

Šiemet valstybinio matematikos egzamino neišlaikius rekordiniam skaičiui abiturientų pagaliau turėtume pripažinti, kad ne vien jie ar švietimo sistema, o mes visi kaip šalis išgyvename matematikos krizę. Matematika yra fundamentalus mokslas. Idealiu atveju jo žinios turėtų tapti ne sprintu iki įrašo diplomo priede, o viso gyvenimo maratonu ir pakankamų funkcinių įgūdžių susiformavimu, gebant pritaikyti juos praktinėse gyvenimiškose situacijose.

Šiandien turime faktą, kad Lietuvoje vienas iš trijų abiturientų neįveikė dar pirmojo laiptelio. Liūdna, apmaudu ir gaila tų jaunų žmonių, kurie dėl to turės iš esmės persvarstyti ir tikriausiai radikaliai keisti savo tolesnio išsilavinimo bei gyvenimo planus. Bet matematikos dėstymo kokybės, jos suvokimo ir, galiausiai, praktinio pritaikymo iššūkiai nėra būdingi tik Lietuvai.

Didžioji Britanija dar 2014 metais paskelbė, kad išgyvena matematikos krizę paaiškėjus, jog net keturi iš penkių suaugusiųjų turi žemus funkcinius matematikos įgūdžius. Atitinkamai žemas funkcinio raštingumo lygis buvo nustatytas mažiau nei pusei šios šalies suaugusiųjų, todėl akivaizdu, kad problemų su matematika kyla žymiai daugiau.

Nerimo signalų apstu ir Lietuvoje, tačiau iki šiol jie labai ir nerūpėjo kaip visuma. Finansinis mūsų šalies gyventojų raštingumas yra iš esmės kuklus, nemaža dalis žmonių gyvena nuo algos iki algos ir netgi didesnės pajamos jiems nepadeda susikurti visiškos finansinės nepriklausomybės, nekalbant apie tvaraus finansinio elgesio ir taupymo reikšmės suvokimą. Vėliau peršokama į pensinį amžių su kuklia pensija ir finansiniai iššūkiai tęsiasi toliau – užburtas ratas.

Kaip nutiko, kad matematika, kurios net dvi sritys – aritmetika ir geometrija – senovės Graikijoje buvo laikomos dviem iš septynių laisvųjų menų, atsidūrė tokioje nepavydėtinoje situacijoje šių dienų pasaulyje, neaplenkiant ir mūsų Lietuvos?

Gerų motyvuotų specialistų trūkumas mokant matematikos problemų sukuria dar mokykloje, nes matematika prisideda net ir prie (ne)kokybiško socialinių mokslų disciplinų, muzikos ar meno suvokimo. Tik pažymiui „iškalus“ matematikos teoriją vėliau nesugebama žinių taikyti praktiškai. Galiausiai turime masę žmonių, kurių finansinius įgūdžius galima pavadinti nebent baziniais ir nuo pagrindų jiems turime aiškinti vieno ar kito sprendimo pasekmes. Sutikime, kad tai nedidina jų finansinio saugumo ir pasitikėjimo savimi jausmo, o kai kuriais atvejais dar ir sukuria erdvę manipuliacijoms.

Ko imtis, kaip keisti matematikos mokymo programą ir kaip sujungti žinias su jų praktiniu pritaikymu, nuspręs specialistai. Norėtųsi palinkėti, kad tai būtų padaryta kuo greičiau ir vertinant ne tik šiemet matematikos egzaminą išlaikiusių (67,61 proc.) bei jo neišlaikiusių (32,39 proc.) santykį, bet ir bendras nedžiuginančias tendencijas jau tarp suaugusių gyventojų.

Tai, kad mūsų santykis su matematika pasidarė labai specifinis, bene pirmoji praėjusio amžiaus viduryje prabilo su jaunimu dirbusi matematikė sesuo Mary Fides Gough. Būtent ji pasiūlė terminą matemafobija (angl. mathemaphobia), kuris reiškia nerimą dėl matematikos, jos baimę, nepasitikėjimą savo gebėjimais. Neįtikėtina, bet jau 70 metų šį fenomeną tiriantys mokslininkai ne kartą patvirtino jo universalumą. Matematikos fobija būdinga įvairioms šalims, įvairaus amžiaus žmonėms, tarp kurių atsiduria ir besiruošiantieji egzaminams, ir tie, kuriems matematikos žinių prisireikia kasdieninio gyvenimo reikaluose.

Neįtikėtina, kad taip reaguojame į vieną universaliausių ir reikalingiausių gyvenime dalykų, nes net vadinamoji auksinė proporcija, panaudota garsiausiuose, milijonus žmonių žavinčiuose meno šedevruose, yra skaičius – 1,618.

Jaunimo pamėgta grupė „KaYra“ vienoje savo dainų taikliai klausia – kaip suprast tave, matematika? Ir aš užbaigsiu klausimu – ar dar ne pats laikas susigrąžinti matematiką į savo gyvenimą ir skirti jai deramą vietą jame? Pirmiausiai pasirūpinti tvirtais ir kokybiškais šios disciplinos pagrindais nuo pat darželio ir tęsti juos mokantis visą gyvenimą bei taikant praktiškai – tiek priimant finansinius sprendimus, tiek gėrintis meno šedevrais.


Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local

Pensijų fondai atidirbo didžiąją dalį dėl koronaviruso krizės prarastos grąžos, gyvenimo ciklo fondų augimas nuo veiklos pradžios siekia 13,1 proc.

Koronaviruso pandemijos supurtytos finansų rinkos atšoko nuo kovą pasiekto šių metų dugno, kartu spurtavo ir Lietuvos pensijų fondų investicijos. Preliminariais duomenimis, pirmąjį šių metų pusmetį šalies II pakopos pensijų fondų vidutinė svertinė grąža dar buvo neigiama ir sudarė -5,6 proc., tačiau nuo veiklos pradžios 2019-aisiais fondai fiksuoja vidutinį +13,1 proc. prieaugį.

Antrasis šių metų ketvirtis buvo ypač sėkmingas. Balandį-birželį vidutinė svertinė visų Lietuvos II pakopos pensijų fondų grąža siekė +11,1 proc.

„Koronaviruso pandemijos paveiktoms šalių ekonomikoms gelbėti skirtos lėšos finansų rinkoms suteikė optimizmo, kurį dar labiau augino laipsniškas ribojimų mažinimas ir šalių atsivėrimas. Pirminę paniką pakeitė spartus atšokimas, todėl labiausiai kritusi investicijų į akcijas vertė labiausiai ir atsitiesė. Galime teigti, jog pirmą šių metų pusmetį finansų rinkose matome klasikinį V formos scenarijų. Antrojo šių metų ketvirčio rezultatai buvo labai geri, perėjimas prie gyvenimo ciklo fondų (GCF) formato 2019 metų pradžioje – pasiteisino“, – sako Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) direktorius Tadas Gudaitis.

Birželio pabaigoje Lietuvos II pakopos pensijų fondai valdė 3,849 mlrd. eurų būsimųjų pensininkų santaupų. Per metus pensijai kaupiančiųjų turtas ūgtelėjo daugiau nei 10 proc.

„Daugiau ar mažiau rinkos svyruoja nuolatos, todėl turint ilgalaikį tikslą ir lėšas kaupiant periodiškai dėl to jaudintis neverta. Pandemijos įtaka pensijų fondų rezultatų neaplenkė, tačiau kritimo metu įsigyti vertybiniai popieriai šiuo metu turi ir didžiausią vertės augimo potencialą. Todėl tie gyventojai, kurie praėjusiais metais pasirinko minimalią 1,8 proc. nuo atlyginimo įmoką, nuo šių metų liepos 1 d. bet kada gali pateikti prašymą įmoką pasididinti“, – teigia T. Gudaitis.

Pasak asociacijos direktoriaus, stiprus antrojo ketvirčio atšokimas primena, kaip svarbu nesiblaškyti ir nuosekliai laikytis pasirinktos investicijų krypties, nekeičiant jos į konservatyvesnę.

Šiemet stabiliausiai laikėsi ir mažiausius svyravimus patyrė pensijų turto išsaugojimo fondai, kurių vidutinė svertinė grąža sausį-birželį buvo -1,23 proc. (nuo veiklos pradžios +4,68 proc.). Priešpensinio 60-66 metų amžiaus gyventojų santaupas investuojančių pensijų fondų svertinė grąža pirmąjį pusmetį sudarė -1,88 proc. (nuo veiklos pradžios +5,83 proc.).

Santūriai svyravo ir 53-59 amžiaus gyventojams skirti pensijų fondai, kurių vidutinė svertinė grąža per pusmetį buvo -4 proc. (nuo veiklos pradžios +10,57 proc.).

Į akcijas nukreipta didesnė investicijų dalis jaunesnio amžiaus gyventojų santaupų pokyčiams suteikė daugiau dinamikos. 46-52 amžiaus santaupas valdančių fondų vidutinė svertinė grąža pirmąjį pusmetį buvo -6,42 proc. (nuo veiklos pradžios +14,51 proc.). 39-45 metų amžiaus dalyvių santaupas investuojančių fondų svertinė grąža buvo -6,63 proc. (nuo veiklos pradžios 15,51 proc.). Panašiai pirmąjį pusmetį užbaigė ir 32-38 metų gyventojams skirti pensijų fondai, jų rezultatas buvo -6,62 proc. (nuo veiklos pradžios +14,73 proc.).

Pačių jauniausių 25-31 metų ir 18-24 metų gyventojų pensijų fondų grąža šiemet buvo atitinkamai
-6,74 proc. (nuo veiklos pradžios 14,63 proc.) ir -6,91 proc. (nuo veiklos pradžios +14,41 proc.).

Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO) pirmą kartą istorijoje Lietuvos pensijų fondams skyrė pirmąją vietą pasaulyje pagal metinį realios grąžos rodiklį. EBPO vertinimu, mūsų šalies pensijų fondai pirmauja pagal 2019 metais uždirbtą realią 16,6 proc. investicijų grąžą.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.

Fondų kategorijos grąžos vidurkis 2020 m.

II ketvirtis

Nuo metų pradžios (2020 m.) Nuo veiklos pradžios (2019 m.)
Turto išsaugojimo fondas 3,90% -1,23% 4,68%
GCF gimusiems 1954-1960 4,52% -1,88% 5,83%
GCF gimusiems 1961-1967 8,66% -4,00% 10,57%
GCF gimusiems 1968-1974 12,31% -6,42% 14,51%
GCF gimusiems 1975-1981 12,95% -6,63% 15,51%
GCF gimusiems 1982-1988 12,89% -6,62% 14,73%
GCF gimusiems 1989-1995 12,74% -6,74% 14,63%
GCF gimusiems 1996-2002 12,60% -6,91% 14,41%


Daugiau informacijos:

Gintarė Saulytė-Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local

EBPO pagal realią grąžą Lietuvos pensijų fondams pernai skyrė pirmą vietą pasaulyje

Viena svarbiausių pasaulio ekonominių organizacijų – Ekonominio bendradarbiavimo ir plėtros organizacija (EBPO) – pirmą kartą istorijoje Lietuvos pensijų fondams skyrė pirmąją vietą pasaulyje pagal metinį realios grąžos rodiklį. EBPO antradienį paskelbė preliminarius 2019 metų vertinimus, kuriuose lyderės pozicija atiteko Lietuvai.

EBPO duomenimis, Lietuvos pensijų fondų reali investicijų grąža pernai siekė 16,6 proc. Antroje vietoje liko Belgijos pensijų fondai, kurių grąža pernai buvo 15,6 proc., trečioje – Nyderlandai, kurių pensijų fondai pernai uždirbo 13,8 proc. daugiau. Į pirmą pelningiausiai dirbusių fondų penketuką pateko Čilė (ketvirta vieta) ir Danija (penkta vieta) – jų reali investicijų grąža 2019 metais buvo atitinkamai 11,9 proc. ir 11,7 procento.

Organizacijos ataskaitoje teigiama, kad pernai pensijų fondų investavimo rezultatai 2019 metais buvo labai geri: „29-iose iš 46-ių vertintų šalių reali pensijų fondų investicijų grąža viršijo 5 proc., o 13-oje  buvo didesnė nei 10 proc., įskaitant Jungtines Amerikos Valstijas (10,1 proc.). Pensijų fondai Lietuvoje pasiekė aukščiausią realią investavimo grąžą 2019 metais (16,6 proc.). Apskritai pensijų fondai pernai pasiekė teigiamus rezultatus beveik visose ataskaitas teikiančiose šalyse“.

Su visa EBPO preliminaria ataskaita, kurioje įvertinti 46-ių šalių pensijų fondų rezultatai, galima susipažinti čia.

Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) vadovas Tadas Gudaitis sako, kad 2019 metai dėl geros situacijos finansų rinkoje visiems buvo geri, todėl tokia aukšta pozicija EBPO vertinamų šalių sąraše reiškia labai daug.

„Šis įvertinimas pats svarbiausias daugiau kaip 1 mln. Lietuvos gyventojų, už kurių pensijų santaupų valdymą esame atsakingi. Diskutuojant dėl to, ar Lietuvos II pensijų pakopa yra pakankamai subalansuota, nepriklausomo arbitro vertinimas įgauna dar didesnę reikšmę. Tai, kad Lietuva išsiskyrė vienos įtakingiausių Pasaulio ekonominių organizacijų vertinimuose, yra neabejotinai didelis pasiekimas“, – teigia jis.

Pasak jo, 2019 metais rinkos kilo, tačiau akivaizdu, kad ir tokiu palankiu metu ne visiems pensijų fondams sekėsi vienodai gerai ir tam yra daug priežasčių. Lietuvos pensijų fondams papildomu iššūkiu, kurį pavyko sėkmingai įveikti, tapo tai, kad jiems 2019 metai prasidėjo nauju veiklos modeliu – po II pensijų pakopos reformos jie pradėjo dirbti kaip gyvenimo ciklo fondai.

„Perėjimas prie gyvenimo ciklo fondų, kurių investavimo rizika dinamiškai mažinama kartu su kaupiančiojo amžiumi, suteikė Lietuvos II pensijų pakopai naują kvėpavimą. Finansų rinkos yra labai dinamiškos, todėl tampresnis investavimo rizikos susiejimas su kaupiančiojo amžiumi padeda pasiūlyti efektyviausią pensijų santaupų valdymo strategiją“, – sako T. Gudaitis.

Gudaitis pastebi, kad Lietuvoje dirbantys ir pensijų sistemoje sau papildomai pensijai kaupiantys gyventojai yra sąlyginai jaunesni, lyginant su išsivysčiusiomis Vakarų pasaulio šalimis, todėl bendra investicijų dalis nukreipta į akcijas yra didesnė nei tose šalyse, kuriose nėra įsteigti gyvenimo ciklo fondai ar kaupiantieji yra pasirinkę sąlyginai mažiau rizikingas investicijas. Kuomet akcijų vertės kyla – tai duoda teigiamą efektą – ypač jauniems sistemos dalyviams ir tuo pačiu leidžia pasiekti didesnį visos sistemos efektyvumą ir didesnę grąžą.

Lietuvos investicinių ir pensijų fondų asociacijos (LIPFA) duomenimis, nuo gyvenimo ciklo fondų principu veikiančių pensijų fondų įsteigimo pradžios 2019 metų sausį iki balandžio pabaigos, jie skaičiuoja bendrą teigiamą +9,3 proc. grąžą. Balandžio 30 dieną gyventojų pensijų fonduose sukauptas turtas sudarė 3,664 mlrd. eurų.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local

Penki mitai, trukdantys jaunimui pradėti laiku taupyti pensijai

Kasmet Lietuvoje į aktyvią darbo rinką įsilieja tūkstančiai jaunų žmonių, kurie pradeda gauti pirmąsias savo reguliarias pajamas ir dažniausiai jas skiria einamosioms išlaidoms padengti. Tai, kad ilgalaikiai finansiniai tikslai paprastai atsiduria antrame, o gal ir dar tolesniame plane, būdinga jaunimui visame pasaulyje.

Lietuvos investicinių ir pensijų fondų asociacija (LIPFA), remdamasi beveik 20 metų darbo su klientais patirtimi, dalinasi penkiais mitais, kuriais dažniausiai tiki jaunimas neįsivaizduojantis, kad po kelių dešimtmečių pats pereis į senjorų lygą.

  1. Dabar gyvensiu, taupysiu vėliau. Ši jauno žmogaus pasaulėžiūrą puikiai atspindinti sparnuota frazė kartojasi ne tik žiniasklaidos straipsniuose ar tinklalaidžių pavadinimuose. Ji patenka ir į mokslininkų akiratį, taip pat vienaip ar kitaip yra pasakoma kalbantis su investavimo konsultantais. Jauniems žmonėms nerimą kelia tai, kad nukreipdami dalį savo pajamų taupymui jie nuskriaus save dabar. Tai mitas. Kelių procentų atidėjimai nuo atlyginimo lemiamos įtakos gyvenimo kokybei nepadarys, užtat nuolatinis taupymas padės sukaupti apčiuopiamą finansinę pagalvę ateičiai.
  2. Aš per mažai uždirbu. Natūralu, kad dar tik pradedančiam dirbti jaunam žmogui patikimos paprastesnės užduotys ir mažiau atsakomybių, todėl startinis atlyginimas gali būti mažesnis. Paprastai geriau apmokamą darbo vietą „užsidirbame“ su laiku. Bet tai mitas, kad galimybę sutaupyti nulemia tik algos dydis – o ir kada jos jau tikrai ima užtekti viskam? Iš tikrųjų taupymo sėkmė kur kas labiau priklauso nuo asmeninės finansinės disciplinos ir gero savo išlaidų valdymo.
  3. Pirmiau norėčiau įsigyti nuosavą būstą. Lietuva pasižymi labai aukštu nuosavo būsto rodikliu, tai yra mūsų kultūros dalis. Nuosavas būstas – svarbus ir reikšmingas pirkinys, bet nereikia užmiršti, kad labai dažnai jis pareikalauja rimtų finansinių įsipareigojimų, kurie gali trukti 20-30 metų ar dar ilgiau. Todėl mitas, kad būsto įsigijimas finansinių planų sąraše būtinai turi lenkti taupymą pensijai, nes pastarajam tikslui startas gali išmušti tada, kai jums jau bus apie 50 metų!
  4. COVID-19 pandemija sukėlė ekonominę krizę, palauksiu ramesnių laikų. Ekonomikos sukrėtimai, į kuriuos reaguoja finansų rinkos, nerimo kelia visiems. Bet pensijų fondus valdantys profesionalūs investuotojai elgiasi kaip per apsipirkimą per akciją. Vertybinių popierių kainos tokiais laikotarpiais sumažėja ir sumaniai investuojant daugiausiai uždirbama būtent per akcijų kainos „atšokimus“ nuo žemiausių taškų. Taip kad baimė startuoti su kaupimu pensijai smarkiau svyruojant rinkoms yra mitas.
  5. O jei neteksiu darbo, kas tada? Ne paslaptis, kad nemaža dalis jaunų žmonių pradeda dirbti darbuose ne visu etatu, neplanuodami juose ilgiau užsibūti. Arba tiesiog pasinaudoja trumpalaikio uždarbio galimybėmis pozicijose, kurios yra visiškai nesusiję su jų siekiama profesija, pavyzdžiui, paslaugų srityje. Įsijungus į kaupimą pensijai II pakopoje galioja labai paprastas principas: yra darbas, yra ir aktyvus kaupimas. Nėra darbo ir algos – nėra ir pervedimų į asmeninę pensijos sąskaitą. Taip kad nereikia tikėti mitu, jog netekus darbo į duris pasibels antstoliai ir pateiks sąskaitą už laikotarpį, kuomet nedirbote.

Valstybinę socialinio draudimo sistemą papildanti Lietuvos II pensijų pakopa turi 1,3 mln. dalyvių, jie sudaro daugiau kaip 80 proc. Lietuvos dirbančiųjų. Šalies gyventojų pensijų santaupas investuoja ir saugo penkios pensijų fondų valdymo bendrovės: „Aviva Lietuva“, „INVL Asset Management“, „Luminor investicijų valdymas“, „SEB investicijų valdymas“ ir „Swedbank investicijų valdymas“.


Daugiau informacijos:

Gintarė Saulytė Šulgat
Lietuvos investicinių ir pensijų fondų asociacija (LIPFA)

867865759
info@lipfa-virus.local